Le CAC 40 recule de 2,19 % sur la semaine du 19 au 23 octobre, mais Carrefour et EssilorLuxottica suivent des trajectoires opposées : −16,7 % pour le distributeur, +17,4 % pour le spécialiste de l’optique. Les violences du 17 octobre et les tensions sur la dette française pèsent sur les perspectives, sans expliquer tous les mouvements de cours.
Cet Hebdo Bourse du 24 octobre 2026, sur Horizon Duo Bourse, examine comment un choc national atteint les commerces, le tourisme et les entreprises endettées. Les publications de L’Oréal, d’Accor et d’Unibail-Rodamco-Westfield apportent des nuances utiles : une activité dynamique peut coexister avec une visibilité réduite.
Notre fil conducteur est concret : distinguer les dégâts constatés, les effets futurs encore incertains et les résultats du trimestre écoulé. Le Zoom de la semaine, en lien avec la vidéo consacrée à Carrefour et EssilorLuxottica, approfondit ce grand écart. Il rappelle aussi les limites de l’assurance et de la diversification internationale, deux protections qui ne couvrent pas tous les risques.
📚 Pour aller plus loin :
- Hebdo du 17 octobre : Paris rebondit, la technologie sous pression
- Hebdo du 10 octobre : marchés, taux et valeurs à suivre
- Risque politique français : les mécanismes expliqués le 29 août
📊 Résumé de la semaine
Paris termine à 7 782,82 points, dans une semaine de publications très contrastées. Le pétrole et les interrogations sur les dépenses d’intelligence artificielle ont également pesé sur les marchés. Réduire la baisse parisienne aux seuls événements français donnerait donc une lecture incomplète.
| Repère | Niveau | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 7 782,82 points | −2,19 % |
| Nasdaq Composite | 25 955,34 points | −0,7 % |
| Dow Jones | 52 215,16 points | +0,4 % |
| Bitcoin | 81 447,79 $ | Non disponible sur une base comparable |
Le CAC 40 correspond à la clôture du 23 octobre. Les indices américains proviennent du bilan de clôture AP du 23 octobre. Le niveau du bitcoin est un repère sans heure de relevé précisée ; il ne constitue pas une clôture synchronisée avec les indices.
Le classement des actions souligne l’ampleur des écarts : L’Oréal gagne 7,1 %, tandis que Kering perd 17,9 %. Ces variations hebdomadaires, comme celles de Carrefour et d’EssilorLuxottica, mesurent une réaction boursière, sans établir à elles seules un diagnostic durable sur chaque entreprise.
⚠️ Risque France : des dégâts locaux au coût du financement
La tension souveraine constitue un second risque, distinct des magasins endommagés. Le rendement de l’OAT française à dix ans a atteint 5,126 % en séance le 22 octobre. Il s’agit d’un pic daté, et non d’un taux resté constant pendant la semaine. L’écart avec l’Allemagne a atteint près de 175 points de base, soit environ 1,75 point de pourcentage.
Une hausse des rendements souverains peut rendre les nouveaux financements plus coûteux et peser sur la valorisation des actifs. La transmission dépend cependant de chaque bilan : échéances de remboursement, dette à taux fixe ou variable, couvertures et trésorerie disponible. Les intérêts d’un emprunt existant à taux fixe ne sont pas automatiquement relevés quand le marché se tend.
Sur le terrain commercial, l’effet dépend de la durée des fermetures, de la remise en état et du comportement des clients. Une partie des achats peut être reportée ou réalisée ailleurs ; une autre peut être perdue. Le montant final des pertes économiques n’est pas encore établi. Les scénarios d’intervention de la BCE restent des hypothèses, sans décision acquise ni seuil automatique de déclenchement.
📈 Valeurs suivies positivement
L’optique, la beauté et les centres commerciaux présentent des éléments opérationnels favorables. Cette sélection décrit leur activité ; elle ne constitue pas une recommandation d’achat.
| Valeur | Fait opérationnel | Limite à garder en tête |
|---|---|---|
| EssilorLuxottica | Ventes du T3 : +7,2 % à changes constants | Une progression des ventes ne mesure pas celle du bénéfice |
| L’Oréal | T3 : +7,7 % en comparable ajusté | Le comparable non ajusté ressort à +7,2 % |
| Unibail-Rodamco-Westfield | Loyers bruts : +3,8 % à données comparables sur neuf mois | Endettement et sensibilité aux taux |
EssilorLuxottica : la demande dépasse les seules lunettes connectées. Le communiqué du 20 octobre fait état de 7,486 milliards d’euros de ventes au troisième trimestre, en hausse de 9 % publiée et de 7,2 % à taux de change constants. Les activités traditionnelles progressent de plus de 6 %. Le rebond boursier accompagne une publication supérieure aux attentes, mais ne garantit ni la poursuite du mouvement ni une amélioration équivalente des marges.
L’Oréal : l’accélération demande de préciser l’indicateur. Au troisième trimestre, la croissance atteint 7,7 % à données comparables ajustées des effets de calendrier de la transformation informatique, contre 7,2 % en comparable non ajusté. Sur neuf mois, elle s’établit à 6,9 % en comparable. Ces distinctions figurent dans le communiqué du 22 octobre. La vigueur commerciale constitue un soutien ; la valorisation et la rentabilité restent des questions distinctes.
URW : des loyers résistants, avec un risque financier persistant. Les loyers bruts des centres commerciaux progressent de 3,8 % à données comparables sur neuf mois, mais reculent de 0,6 % en publié, notamment sous l’effet des cessions. Une dizaine de magasins ont été touchés, surtout au Forum des Halles. Ces résultats arrêtés à septembre ne mesurent pas les conséquences des événements d’octobre. L’endettement maintient par ailleurs une sensibilité aux taux.
🔍 Valeurs à surveiller
Carrefour, Accor et les groupes de luxe illustrent des risques différents. Une exposition française, un ralentissement chinois et une révision d’objectifs ne se confondent pas.
| Valeur | Point de vigilance | Question ouverte |
|---|---|---|
| Carrefour | Objectifs annuels abaissés | Durée des perturbations et effet sur les fêtes |
| Accor | Visibilité réduite en France après un T3 solide | Évolution des réservations au quatrième trimestre |
| Hermès | Croissance trimestrielle de 4,3 % à devises constantes | Évolution de la demande asiatique |
| Kering | Revenus de Gucci en recul de 6 % en comparable au T3 | Trafic en magasins et redressement de la marque |
Carrefour : la révision porte sur la progression attendue de la marge. Le groupe vise désormais une amélioration de 0 à 15 points de base, contre 25 auparavant. Cela signifie une hausse attendue comprise entre zéro et 0,15 point de pourcentage ; ce n’est ni un taux de marge de 0 à 15 %, ni une baisse annoncée de 15 points. Les ventes trimestrielles avaient pourtant progressé de 2,3 % en comparable. Le communiqué réglementé du 20 octobre distingue ainsi l’activité passée des perspectives dégradées par les événements français.
Accor : un bon trimestre ne supprime pas l’incertitude future. Le revenu par chambre disponible, ou RevPAR, augmente de 4,9 % au troisième trimestre. Cet indicateur combine occupation et prix des chambres. Le groupe relève son objectif de rentabilité, mais la France représente 23 % du chiffre d’affaires selon les précisions du groupe. Les annulations n’étaient pas jugées inquiétantes à ce stade. Parler d’effondrement du tourisme serait prématuré.
Hermès et Kering : l’international comporte ses propres fragilités. La croissance d’Hermès ralentit à 4,3 % à devises constantes au trimestre, avec une faiblesse de la demande chinoise. Chez Kering, les revenus de Gucci reculent de 6 % en comparable. Les difficultés concernent plusieurs marchés, notamment au Japon et en Europe de l’Ouest : les attribuer uniquement à la Chine serait réducteur. Ces évolutions concernent juillet-septembre et ne peuvent être causées par les violences du 17 octobre.
💥 Zoom de la semaine : pourquoi Carrefour chute et EssilorLuxottica s’envole
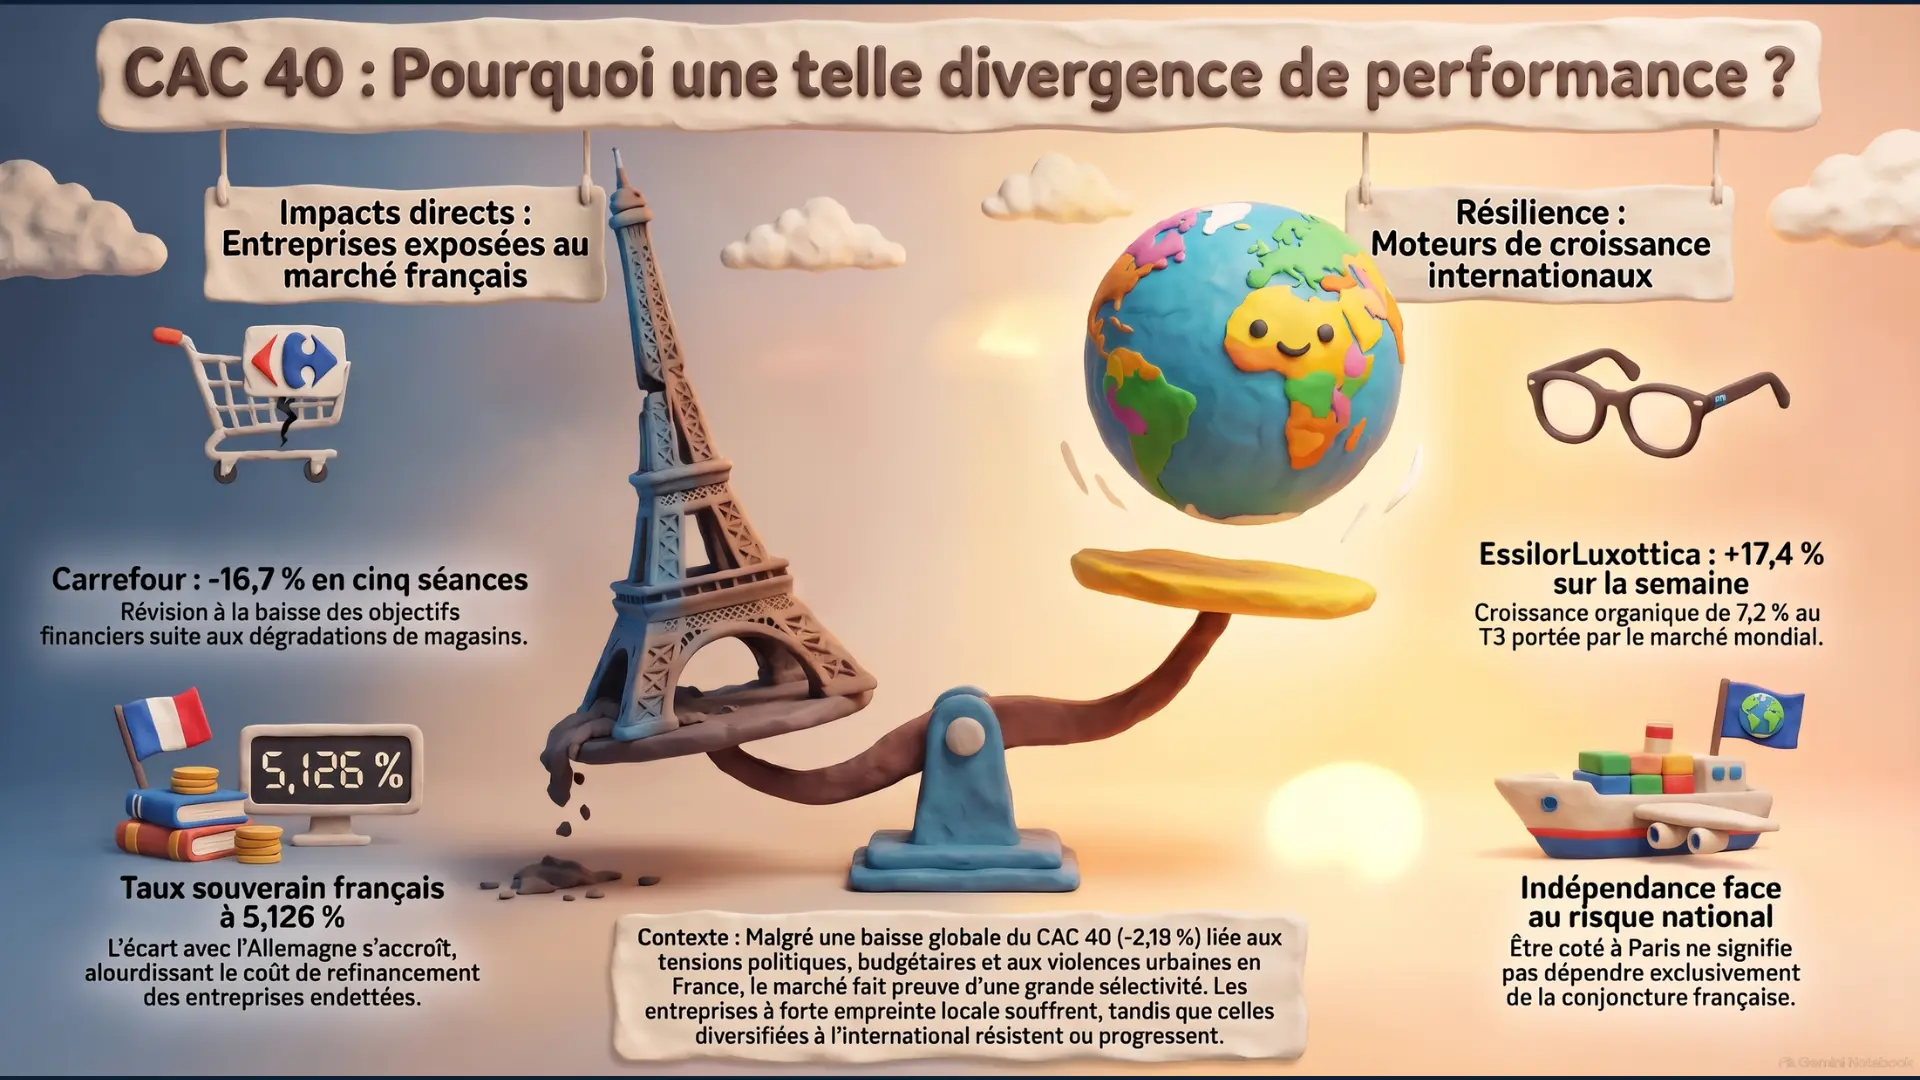
Le contraste entre −16,7 % et +17,4 % illustre deux révisions de perspectives dans un même indice. La vidéo du Zoom développe ce rapprochement : Carrefour subit une perturbation locale et réduit ses ambitions ; EssilorLuxottica publie une croissance soutenue à l’échelle mondiale. Ce contraste ne démontre pas que les entreprises internationales seraient indépendantes du risque français.
Le Zoom est disponible en vidéo sur YouTube et en podcast sur Spotify.
La chronologie est essentielle. Les résultats trimestriels décrivent une période antérieure aux violences. Les objectifs annuels intègrent ensuite de nouvelles incertitudes. La réaction du marché met simultanément un prix sur ces informations, sans permettre d’isoler exactement la contribution de chaque facteur.
L’assurance ajoute une autre limite. Réparer un magasin, remplacer des marchandises volées et compenser une interruption d’activité relèvent de garanties et de conditions distinctes. Une fermeture préventive n’ouvre pas automatiquement droit à indemnisation ; des extensions peuvent exister. La couverture dépend notamment des garanties et des clauses souscrites. Aucun remboursement intégral des ventes manquées ne peut donc être présumé, et les évolutions de réglementation évoquées ne valent pas protection déjà acquise.
L’infographie associée présente ce contraste de façon synthétique. Sa notion d’« indépendance » doit être comprise comme une moindre dépendance commerciale à la France : un groupe mondial reste exposé aux devises, à la demande étrangère, aux marchés financiers et à sa valorisation.
📘 Conclusion Horizon Duo
Notre lecture : le risque France devient concret lorsqu’il modifie les ouvertures de magasins, les réservations ou les conditions de financement. Il coexiste avec des publications favorables et avec des difficultés internationales propres à certaines marques. Aucun mouvement d’indice ne résume cet ensemble.
Les entreprises dont les revenus sont répartis entre plusieurs marchés, dont les échéances financières restent maîtrisées et dont la demande résiste disposent de plusieurs amortisseurs. Leur efficacité dépend toutefois du cycle : une diversification géographique peut réduire un choc local tout en exposant à un ralentissement ailleurs. Les prochains résultats préciseront l’ampleur des effets d’octobre ; une semaine de cours ne suffit pas à la mesurer.
Analyse indépendante à partir de données publiques et de la presse économique.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.