Le CAC 40 termine la semaine du 5 au 9 octobre à 7 803,33 points, en recul de 1,19 %. Les taux élevés restent une contrainte pour les marchés européens, mais les trajectoires divergent : Renault progresse, les banques appellent à la vigilance et plusieurs groupes présentent leurs ambitions. L'automobile européenne et l'immobilier collectif posent aussi des questions qui dépassent une seule semaine de cotation.
Dans cet Hebdo Bourse du 10 octobre 2026, Horizon Duo Bourse distingue les mouvements de marché, les objectifs des entreprises et les risques à suivre. Danone, Air Liquide et Alstom éclairent trois sujets différents : les volumes vendus, le rendement du capital et la trésorerie. Notre Zoom de la semaine, consacré à Schneider Electric, prolonge ce panorama par le podcast sur la création de valeur pour chaque actionnaire.
📊 Résumé de la semaine
Paris termine en baisse, tandis que le Dow Jones avance modestement. Le marché européen reste contrasté : l'Euro Stoxx 50 recule, mais le Stoxx Europe 600 termine légèrement dans le vert.
| Indice | Niveau publié au 9 octobre | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 7 803,33 points | −1,19 % |
| Euro Stoxx 50 | 6 177,37 points | −0,90 % |
| Stoxx Europe 600 | 631,95 points | +0,16 % |
| Dow Jones | 51 443,07 points | +0,52 % |
Parmi les mouvements de la semaine, Renault gagne 7,4 %, Capgemini 5,6 % et TotalEnergies 5,5 %. À l'inverse, STMicroelectronics perd 7,5 %, Société Générale 4,9 % et Safran 4,2 %. Ces écarts invitent à examiner chaque dossier : une hausse hebdomadaire ne démontre pas une amélioration durable des perspectives, pas davantage qu'une baisse ne suffit à invalider une stratégie.
⚠️ Taux et actions : les bénéfices attendus à l'épreuve du financement
Les rendements des emprunts d'État américains sont passés d'environ 4,75 % fin août à 5,3 % début octobre. Ce repère porte sur une évolution depuis la fin août, et non sur la seule semaine du 5 au 9 octobre. Le maintien de prix de l'énergie élevés, dans le contexte du conflit au Moyen-Orient, entretient les inquiétudes sur l'inflation et complique les perspectives de détente monétaire.
Pour les actions, deux forces peuvent alors coexister. Des bénéfices attendus en hausse soutiennent les cours ; un financement plus cher augmente les charges des entreprises endettées et rend les projets futurs plus difficiles à rentabiliser. La résistance d'une place boursière ne supprime donc pas les contraintes économiques auxquelles ses entreprises font face.
Les banques constituent un point d'observation utile. Des taux plus élevés peuvent favoriser leurs revenus d'intérêt, mais cet avantage dépend aussi du coût des dépôts, de la demande de crédit et de la capacité des emprunteurs à rembourser. Un crédit trop cher peut finir par freiner l'économie et accroître les difficultés de remboursement. Ce risque ne prouve pas qu'un retournement général du secteur est déjà acquis.
Notre suivi portera ainsi sur les revenus, le coût du risque et les nouveaux crédits. Le recul hebdomadaire de Société Générale apporte une information de marché ; il ne permet pas, seul, de conclure sur la santé de toutes les banques. Pour le contexte français, l'Hebdo du 3 octobre revient sur les tensions liées au pétrole, aux taux et au budget.
📈 Valeurs qui se distinguent : Danone et Air Liquide
Ces dossiers présentent des éléments opérationnels ou des projets à examiner. Leur sélection ne constitue pas une recommandation d'achat.
| Valeur | Fait marquant | Point à suivre |
|---|---|---|
| Danone | Volumes en croissance depuis fin 2023 ; objectifs annuels de croissance organique de 3 % à 5 % confirmés cet été | Relance aux États-Unis et nutrition spécialisée en Chine |
| Air Liquide | Plan Beyond et rachats de 4 milliards d'euros annoncés pour 2027-2028 | Résultat par action, rendement des capitaux et exécution des rachats |
| Renault | Hausse de 7,4 % sur la semaine | Marges, compétitivité des modèles et adaptation à l'électrification |
Danone : regarder les volumes derrière la croissance. Les volumes sont à nouveau en croissance depuis la fin de 2023. Le groupe a confirmé cet été ses objectifs annuels : 3 % à 5 % de croissance organique des ventes, avec un résultat opérationnel progressant plus vite. Il s'agit d'objectifs maintenus, et non de résultats annuels déjà publiés.
La distinction entre volumes et prix est utile : les ventes peuvent augmenter parce que les clients achètent davantage ou parce que chaque produit coûte plus cher. Les deux mécanismes n'ont pas les mêmes limites. Pour Danone, les points à contrôler restent notamment la relance des produits laitiers aux États-Unis et la nutrition spécialisée en Chine ; une activité alimentaire ne met pas une entreprise à l'abri des difficultés d'exécution.
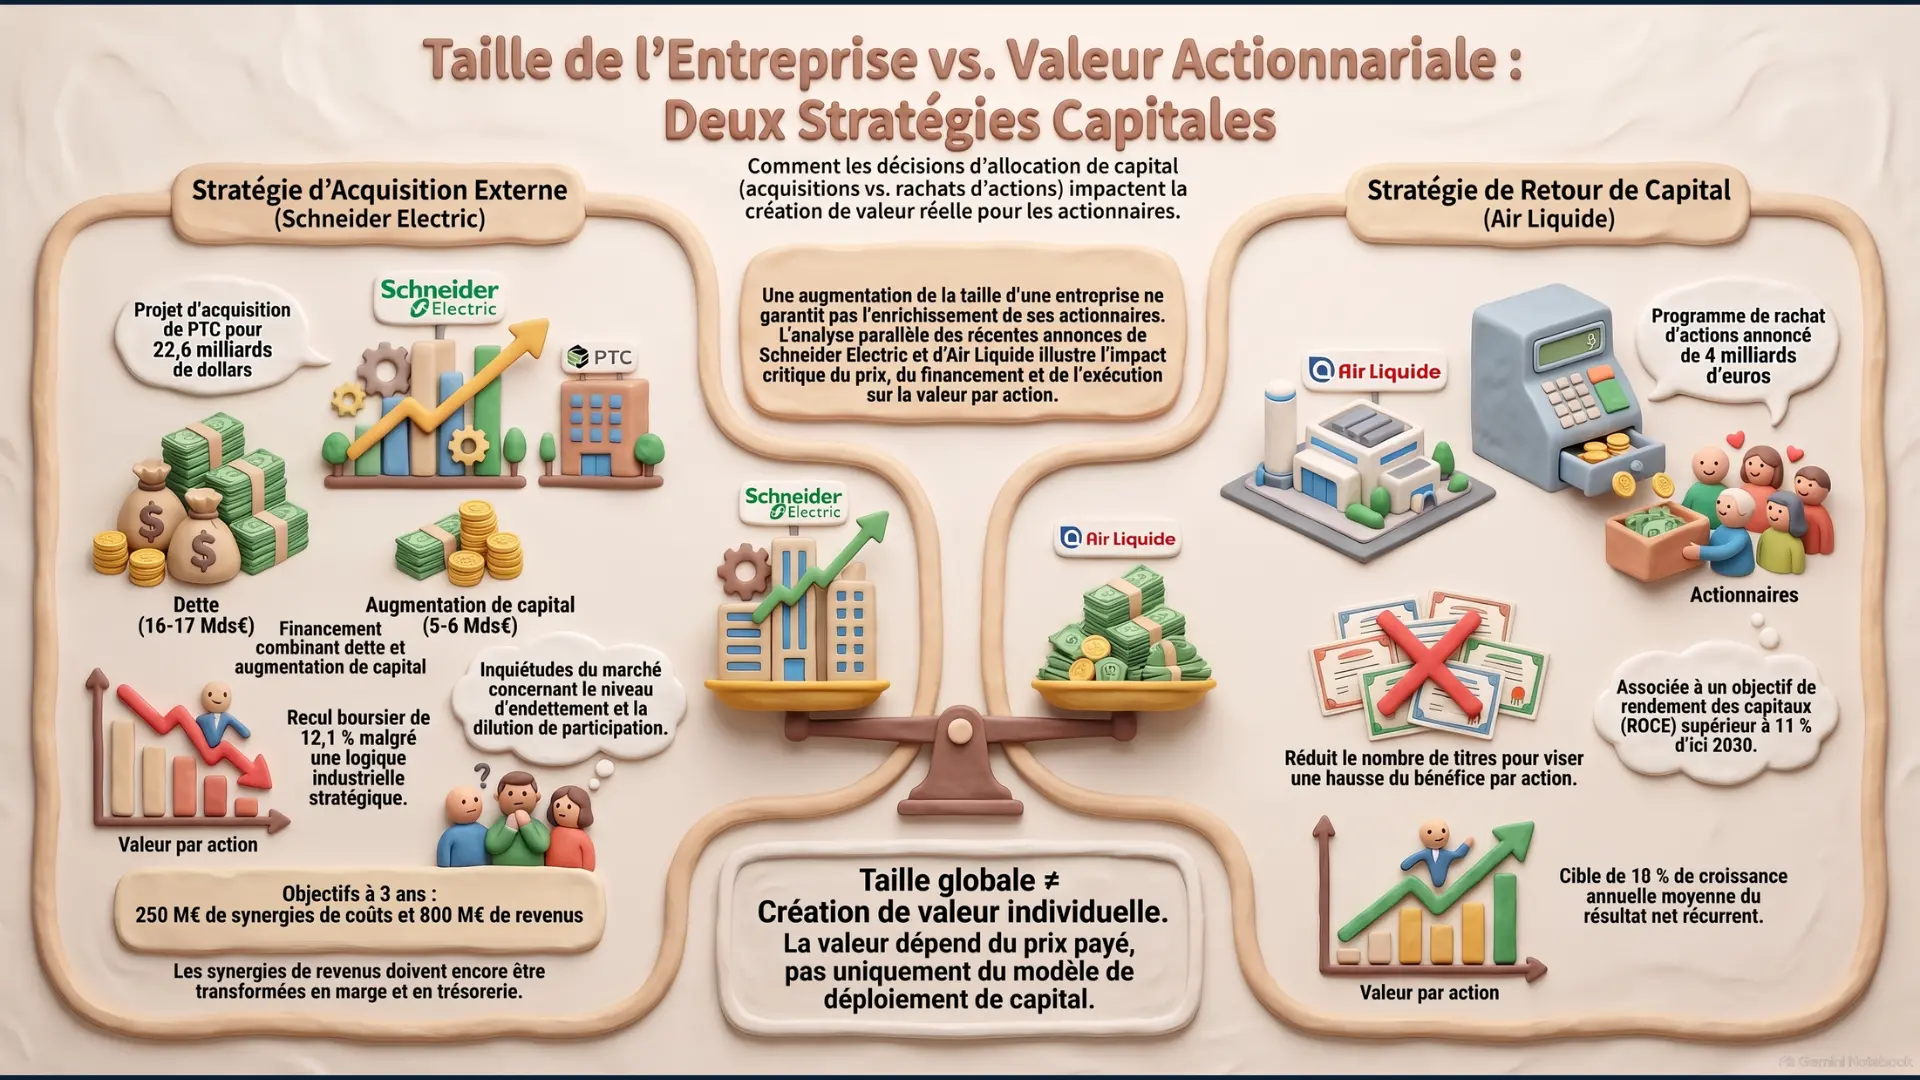
Air Liquide : comparer les ambitions aux capitaux mobilisés. Le plan Beyond vise une croissance annuelle moyenne de 10 % du résultat net récurrent par action et un rendement des capitaux employés supérieur à 11 % en 2030, selon les objectifs annoncés par le groupe. Air Liquide annonce aussi 4 milliards d'euros de rachats d'actions en 2027-2028. Ce programme reste à réaliser.
Le résultat par action indique ce qui revient à chaque titre ; le rendement des capitaux employés aide à apprécier l'efficacité des moyens engagés. Les suivre ensemble évite de juger un plan sur sa seule croissance. Un rachat ne réduit durablement le nombre de titres que si leur retrait ou leur annulation le permet ; son intérêt dépend également du prix payé et des investissements auxquels le groupe renonce éventuellement.
🔍 Valeurs à surveiller : la trésorerie et les marges
« À surveiller » désigne une question ouverte, et non une consigne de vente.
| Valeur | Point de vigilance | Question à suivre |
|---|---|---|
| Alstom | Consommation de trésorerie d'environ 1,5 milliard d'euros attendue au premier semestre | Le rattrapage prévu au second semestre permettra-t-il un flux annuel positif ? |
| Kion | Marge trimestrielle ajustée de la division chariots attendue sous les 8,8 % d'un an auparavant | L'utilisation des capacités et le plan d'efficacité soutiendront-ils les marges ? |
| Société Générale | Recul de 4,9 % sur la semaine dans un contexte de taux élevés | Comment évolueront les revenus d'intérêt, la demande de crédit et le coût du risque ? |
| STMicroelectronics | Recul de 7,5 % sur la semaine | Les prochaines publications éclaireront-elles la demande et la rentabilité ? |
Alstom : les commandes ne sont pas encore du cash. D'après les indications du groupe, une consommation de flux de trésorerie disponible d'environ 1,5 milliard d'euros est attendue au premier semestre, avec un rattrapage au second pour viser un flux annuel positif. Ces indications précèdent les résultats semestriels : il faut les lire comme des prévisions.
Le contrat annoncé au Vietnam soutient la visibilité commerciale. Mais les commandes, les livraisons et les encaissements suivent des calendriers différents. La vérification utile sera la conversion effective de l'activité en trésorerie, avec les effets des homologations, des coûts de production et des conditions de paiement.
Kion : surveiller l'utilisation des capacités. Les indications données par la direction le 2 octobre, avant la période couverte ici, restent un point de vigilance. La marge opérationnelle ajustée trimestrielle de la division chariots et services est attendue sous les 8,8 % d'un an auparavant, notamment sur fond de faible utilisation des capacités. Ce rappel éclaire un risque industriel : produire moins peut laisser les coûts fixes peser davantage sur chaque vente. Il ne constitue pas un résultat trimestriel définitif.
🚗 Automobile européenne : concurrence chinoise et adaptation industrielle
La concurrence chinoise, l'électrification et la nécessité d'adapter les coûts structurent les défis de l'automobile européenne. Le rebond hebdomadaire de Renault ne tranche pas ces questions de fond. Pour les constructeurs européens, l'enjeu est de proposer des modèles attractifs tout en préservant leurs marges et en finançant la transition industrielle.
Les équipementiers ont une exposition différente : un constructeur chinois peut devenir un client à conquérir. Leur implantation, leurs technologies et la rentabilité des contrats comptent donc autant que la nationalité des marques.
🏢 SCPI : distinguer distribution, valeur et liquidité
Les SCPI connaissent de nouvelles tensions liées au refinancement, aux retraits et aux baisses de prix de parts. Les observations du premier semestre et du deuxième trimestre 2026 éclairent le contexte patrimonial ; elles ne décrivent pas des variations de la semaine.
Une diminution apparente du stock de parts en attente de retrait peut provenir de la suspension de la variabilité du capital de certaines SCPI. Elle ne signifie alors pas que les associés ont tous récupéré leur argent. Il faut regarder les remboursements effectivement réalisés et les modalités de sortie.
Autre distinction essentielle : le taux de distribution mesure le revenu versé, pas le rendement total. Une baisse de la valeur des parts peut absorber tout ou partie de ce revenu. Pour comparer des placements, il faut donc examiner ensemble les distributions, l'évolution du capital, les frais et la liquidité, sans supposer que toutes les SCPI présentent le même risque.
Zoom de la semaine
Schneider Electric : grandir, mais à quel prix pour chaque actionnaire ? Le podcast de la semaine est disponible sur Spotify et sur YouTube.
Schneider annonce son projet d'acquérir PTC pour 22,6 milliards de dollars, soit 20,1 milliards d'euros. Le financement annoncé comprend 16 à 17 milliards d'euros de dette et 5 à 6 milliards d'euros d'émission d'actions. Le titre recule de 12,1 % sur la semaine. Ces éléments décrivent une opération annoncée et une réaction boursière ; ils ne démontrent pas son résultat économique futur.
PTC apporterait des logiciels industriels et une clientèle complémentaire. Schneider prévoit un effet immédiatement positif sur son bénéfice par action ajusté. Cette prévision peut coexister avec une dilution de la participation des actionnaires : leur fraction du capital diminue, mais le bénéfice total pourrait croître plus vite que le nombre de titres.
Cela ne suffit pas à prouver une création de valeur. Il faudra encore confronter les bénéfices et la trésorerie obtenus au prix payé, aux charges de financement et aux coûts d'intégration. Les synergies annoncées restent des projections ; des revenus supplémentaires ne sont pas des bénéfices du même montant. Le podcast explique ces mécanismes, sans déduire de la baisse du cours que l'opération est forcément mauvaise.
📘 L'enseignement pour les investisseurs
La semaine offre plusieurs mesures de la solidité d'un projet. Chez Danone, les volumes aident à comprendre les ventes. Chez Air Liquide, le rendement du capital complète le résultat par action. Chez Alstom, les encaissements permettront de juger la portée des commandes. Dans les SCPI, le revenu distribué doit être rapproché de la valeur des parts et de leur liquidité.
Une habitude utile consiste à demander quel indicateur permettra de vérifier la promesse, et à quelle échéance. On peut suivre une ambition industrielle sans la traiter comme un résultat acquis, et accueillir une bonne publication sans oublier les ressources nécessaires à sa poursuite.
📘 Conclusion Horizon Duo
Du 5 au 9 octobre, Paris a encore reculé, mais les indices et les valeurs ont suivi des trajectoires différentes. Les taux, le crédit bancaire, l'adaptation de l'automobile et les tensions immobilières composent le cadre général. Les prochaines publications aideront à distinguer les ambitions maintenues des progrès effectivement réalisés.
Pour l'investisseur, l'enjeu est de rapprocher chaque perspective de ses preuves : ventes, marges, trésorerie, rendement du capital et conditions de sortie. Le Zoom sur Schneider approfondit une de ces questions, celle de la valeur créée par action, au sein d'une semaine boursière bien plus large.
Pour aller plus loin : Schneider Electric : la croissance justifie-t-elle le prix ? — Zoom Action.
📚 Pour prolonger cet Hebdo Bourse
- Hebdo Bourse du 3 octobre : CAC 40, pétrole et budget sous tension — retrouver le contexte des taux et du financement.
- Hebdo Bourse du 26 septembre : comprendre les grands chiffres — distinguer observations, estimations et objectifs.
- Hebdo Bourse du 19 septembre : la chaîne de valeur de l'IA — comprendre les réactions différentes des entreprises face à une même tendance.
Applications finance Horizon Duo
- Liberté Financière AI — explorer votre stratégie d'indépendance financière et simuler des revenus passifs.
- Finance Interactive — approfondir les mécanismes de la finance et de la Bourse dans une expérience interactive.
Analyse indépendante. Les objectifs des entreprises restent des prévisions, à confronter aux résultats et aux flux de trésorerie effectivement publiés.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.