Le CAC 40 rebondit de 1,97 % cette semaine, tandis que le Nasdaq Composite recule de 3,55 %. Les tensions autour du financement de l'intelligence artificielle ont pesé sur les valeurs technologiques, malgré de bonnes publications chez plusieurs fournisseurs. Le Dow Jones progresse lui aussi : les marchés américains ne suivent donc pas une direction unique.
Cet Hebdo Bourse du 17 octobre 2026, sur Horizon Duo Bourse, revient sur la semaine du 12 au 16 octobre. Publicis accélère, ASML publie des ventes solides et Schneider Electric relève ses ambitions. Ces publications interviennent dans une économie mondiale qui résiste, mais où les taux élevés continuent de peser sur les décisions d'investissement.
L'enjeu est de comprendre ce qui soutient le rebond parisien et ce qui fragilise la technologie, en distinguant les mouvements sectoriels des résultats propres à chaque entreprise. Nous suivons aussi Microsoft et TSMC. Le Zoom de la semaine, disponible en podcast, approfondit un risque particulier : le financement des infrastructures IA et ce qu'un signal obligataire permet réellement de conclure.
📚 Pour aller plus loin :
- Hebdo du 10 octobre : marchés, taux et valeurs à suivre
- L'IA et sa chaîne de valeur : l'Hebdo du 19 septembre
- Pourquoi la dette et l'IA font remonter les taux longs
📊 Résumé de la semaine
Paris termine à 7 956,70 points, après une semaine favorable aux grandes valeurs défensives, au luxe et aux spiritueux. Les entreprises liées aux infrastructures de l'IA ont davantage souffert des interrogations sur les dépenses futures de leurs clients.
| Repère | Niveau publié | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 7 956,70 points | +1,97 % |
| Nasdaq Composite | 26 350,79 points | −3,55 % |
| Dow Jones | 52 398,16 points | +1,44 % |
| Bitcoin | 82 256,25 $ | n.d. |
Les indices reprennent les niveaux du panorama des places financières daté du 16 octobre. Les horaires de relevé ne sont pas nécessairement identiques entre marchés. Le bitcoin est un repère du numéro de la semaine, sans variation hebdomadaire comparable disponible.
Le contraste entre Nasdaq et Dow Jones invite à distinguer les expositions sectorielles. Une baisse des fabricants de puces ne décrit pas toutes les entreprises américaines. De même, le rebond du CAC 40 ne signifie pas que les tensions budgétaires françaises ou les contraintes de financement ont disparu.
⚠️ Résultats solides, taux élevés : une économie à plusieurs vitesses
La croissance mondiale résiste, mais les conditions financières restent exigeantes. Les prévisions du FMI reprises cette semaine situent l'expansion à 3,1 % en 2026 et 3,4 % en 2027. Ce scénario décrit un ralentissement limité, sous réserve notamment que le conflit au Moyen-Orient ne s'aggrave pas et que les prix de l'énergie se stabilisent. Il ne garantit pas la même dynamique dans tous les pays ni dans tous les secteurs.
Pour les entreprises, une activité encore soutenue et un financement coûteux peuvent coexister. Les ventes bénéficient de la demande ; les marges dépendent aussi du coût des intrants, de la productivité et des charges financières. Dans les activités qui exigent de lourdes installations, les décisions prises aujourd'hui engagent des ressources pour plusieurs années. Les taux élevés rendent leur rentabilité plus difficile à assurer.
| Segment | Lecture de la semaine |
|---|---|
| Défensives, luxe et spiritueux | Regain d'intérêt à Paris, avec le soutien de publications trimestrielles |
| Semi-conducteurs et équipements IA | Publications solides, mais interrogations sur la poursuite des investissements |
| Logiciels et services | Attention portée aux usages payants et à la demande des entreprises |
| Activités exposées à la France | Incertitudes budgétaires, fiscales et de crédit toujours présentes |
À Paris, le retour vers les défensives, le luxe et les spiritueux a contribué au rebond. Ce mouvement peut refléter des arbitrages entre secteurs autant qu'une amélioration générale des perspectives. Une semaine favorable à un indice ne suffit donc pas à diagnostiquer un changement de cycle.
En France, les débats budgétaires ajoutent une incertitude sur la fiscalité et sur les finances publiques. Les mesures envisagées, notamment pour les concessions, restent des projets. Les publications des entreprises aideront à voir comment la demande, les prix et les coûts évoluent réellement, au-delà des réactions quotidiennes du marché.
📈 Valeurs suivies positivement
Publicis, Microsoft et ASML apportent des éléments concrets de demande et d'adoption. Leur présence dans cette sélection décrit des faits opérationnels favorables, sans constituer une recommandation d'achat.
| Valeur | Fait utile | Point à suivre |
|---|---|---|
| Publicis | Revenu net trimestriel en croissance organique de 5 % | Poursuite des gains commerciaux et exécution des objectifs |
| Microsoft | Azure en hausse de 43 % sur un an entre avril et juin | Adoption payante et contribution économique des outils IA |
| ASML | Ventes trimestrielles de 11,7 milliards d'euros | Conversion de la demande en commandes et livraisons |
Publicis : une progression commerciale mesurée. Le revenu net du troisième trimestre atteint 3,808 milliards d'euros, en hausse de 7,9 % publiée et de 5 % à périmètre et changes comparables. Ce revenu net correspond au chiffre d'affaires retraité des frais refacturés aux clients ; il ne s'agit pas du bénéfice net. Le groupe confirme son objectif annuel de croissance organique de 4,5 % à 5 %. La publication apporte ainsi un résultat réalisé et une ambition maintenue, à lire séparément.
Microsoft : l'adoption payante offre un autre point d'observation. Les données rappelées cette semaine portent sur une publication antérieure : entre avril et juin, Azure a progressé de 43 % sur un an. Copilot a dépassé 30 millions d'utilisateurs payants. Ces repères montrent une demande commerciale, mais ne mesurent pas à eux seuls la rentabilité de chaque usage ni le rendement de tous les investissements. Les prochaines publications permettront de suivre la croissance du cloud et la contribution des nouveaux outils aux revenus du groupe.
ASML : la demande industrielle demeure soutenue. Le fabricant de machines de production de semi-conducteurs publie 11,7 milliards d'euros de ventes trimestrielles et resserre ses prévisions annuelles de 43–45 à 44–45 milliards. La publication confirme la vigueur de l'activité industrielle. Le titre reste pourtant exposé aux dégagements qui touchent les semi-conducteurs. Son évolution demande aussi de suivre les capacités de production, le calendrier des livraisons et les restrictions commerciales susceptibles d'affecter l'accès au marché chinois.
🔍 Valeurs à surveiller
Schneider et TSMC affichent une activité dynamique, avec des questions propres à leurs prochains exercices. « À surveiller » désigne ici un sujet à vérifier, sans consigne de vente ou d'évitement.
| Valeur | Point de vigilance | Question économique |
|---|---|---|
| Schneider Electric | Centres de données représentant 30 % des commandes sur neuf mois | Les objectifs relevés seront-ils confirmés par l'exécution opérationnelle ? |
| TSMC | Investissements industriels importants et prudence pour 2027 | Comment adapter les capacités et les coûts à la demande future ? |
Schneider Electric : une croissance qui se renforce. Le groupe affiche 16,9 % de croissance organique trimestrielle et relève ses prévisions annuelles : une progression organique des ventes de 12 % à 14 % et une marge d'exploitation de 19,7 % à 19,9 %. Ce sont des objectifs, à confronter aux résultats à venir. Les centres de données représentent 30 % des commandes reçues sur les neuf premiers mois, ce qui donne la mesure de ce moteur commercial. Les conditions de l'augmentation de capital destinée au projet PTC restent également un point d'attention, sans refaire ici le Zoom de la semaine précédente.
TSMC : les résultats présents et les décisions futures suivent des calendriers différents. Ses ventes trimestrielles augmentent de 51 % sur un an et son bénéfice net de 69 %. La direction reste néanmoins prudente pour 2027, dans un contexte de coûts et d'investissements industriels importants. Cette prudence ne constitue pas une annonce de réduction des dépenses. Elle rappelle qu'une usine engage du capital sur plusieurs années, alors que les prévisions de demande et les conditions de financement peuvent évoluer plus rapidement.
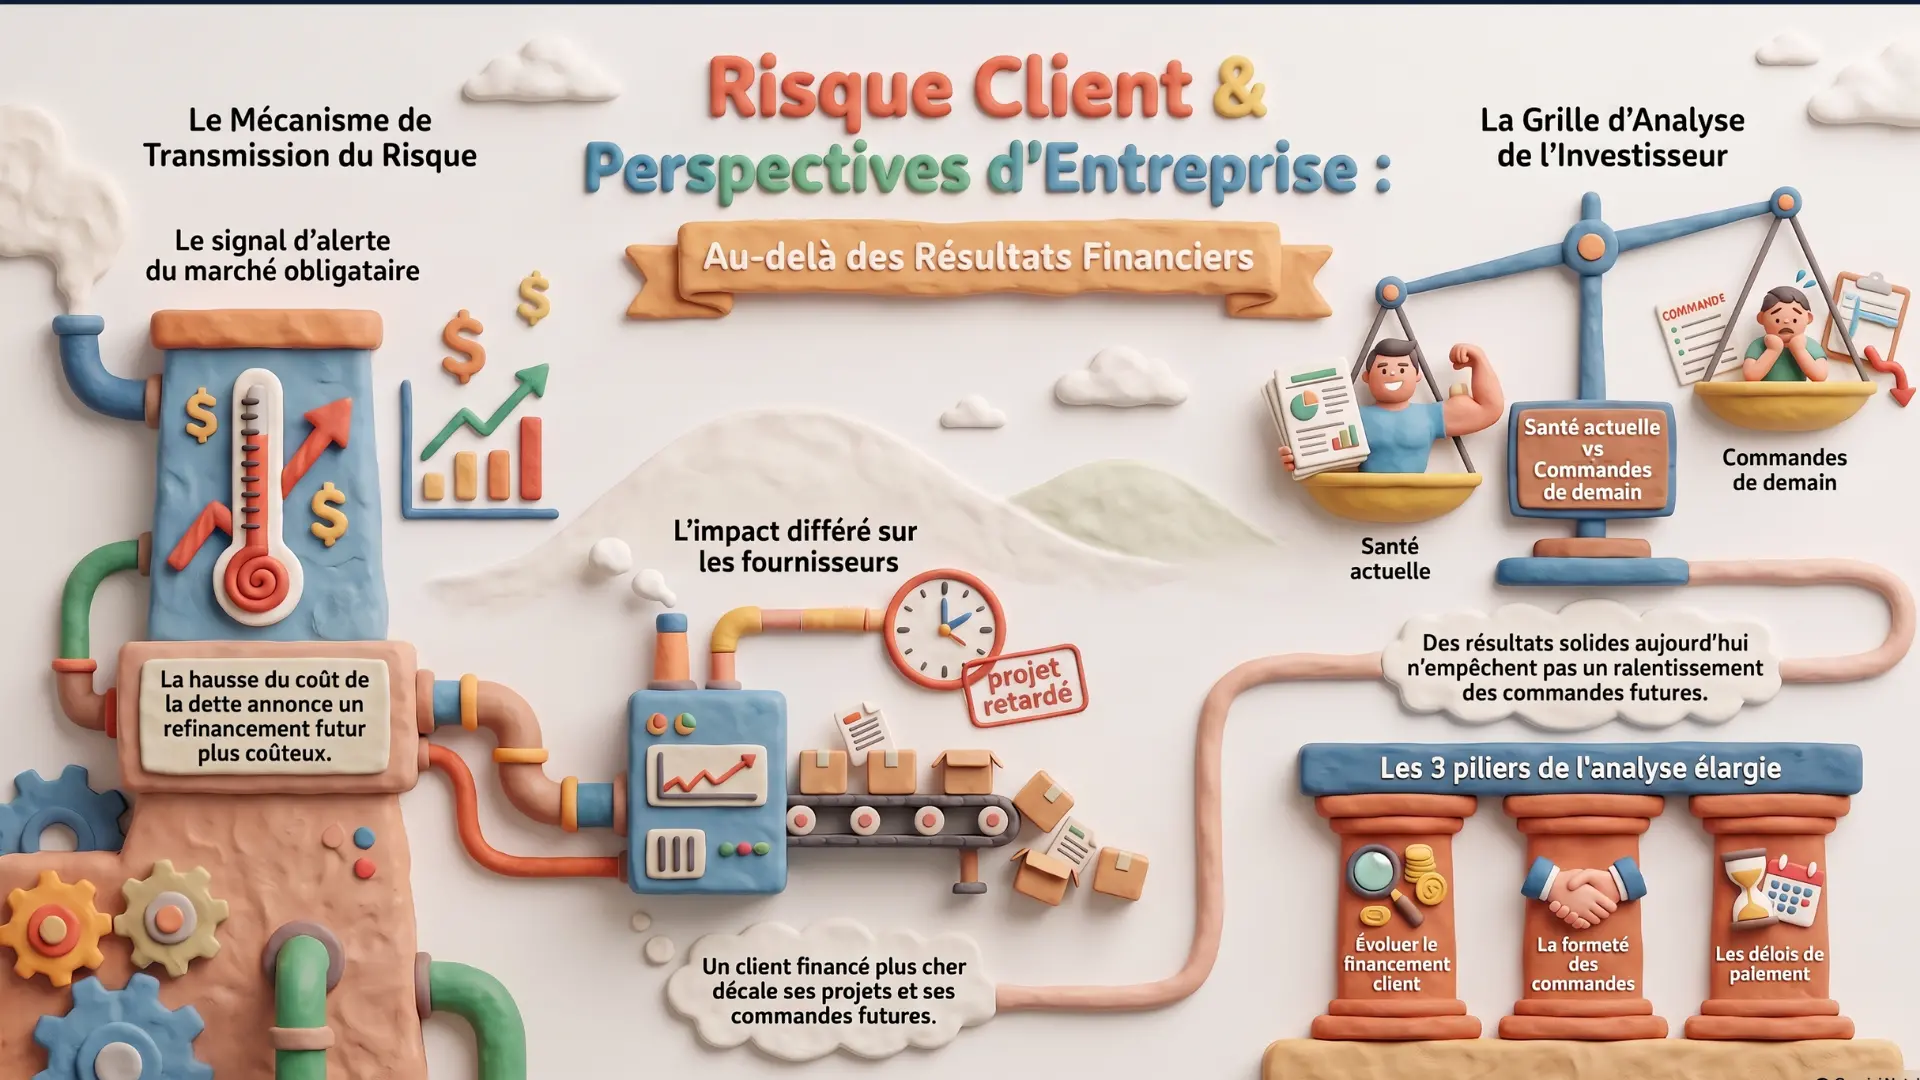
💥 Zoom de la semaine : quand les obligations des clients inquiètent leurs fournisseurs
CoreWeave illustre cette semaine un risque particulier de financement des infrastructures IA. L'entreprise loue de la puissance de calcul aux concepteurs de modèles. Le 14 octobre, ses obligations ont subi des dégagements et le coût de protection contre un défaut a augmenté. Ces tensions ne prouvent ni un défaut déjà survenu ni une annulation de commande chez un fournisseur.
Le podcast associé au Zoom est disponible sur Spotify et sur YouTube.
Pour comprendre le signal obligataire, il faut distinguer le coupon, le prix et le rendement. Le coupon est le paiement prévu par le contrat. À paiements contractuels inchangés, lorsque le prix de l'obligation baisse, le rendement associé à son achat augmente. Cela ne modifie pas automatiquement ce que l'entreprise verse sur un emprunt existant à taux fixe. En revanche, les conditions exigées pour une nouvelle émission ou un refinancement peuvent devenir moins favorables.
Cette distinction explique pourquoi les actionnaires d'un fournisseur peuvent réagir avant une baisse effective de ses ventes. Ils réévaluent la possibilité que ses acheteurs diffèrent leurs projets. Les 30 % de commandes liées aux centres de données chez Schneider donnent un repère d'exposition au marché ; les 11,7 milliards d'euros de ventes trimestrielles d'ASML montrent que l'activité actuelle reste forte. Aucun de ces chiffres ne mesure une perte liée à CoreWeave.
Le scénario alternatif mérite la même attention : les difficultés peuvent rester limitées à quelques acteurs, tandis que d'autres continuent d'investir. Un rendement obligataire élevé ne fournit pas, à lui seul, une probabilité de faillite. Les commandes, les paiements et les nouveaux financements permettront de distinguer une alerte de marché d'un changement industriel effectif.
📘 Conclusion Horizon Duo
Cette semaine montre un marché qui réévalue les secteurs tout en examinant les premières publications trimestrielles. Le CAC 40 rebondit, le Nasdaq recule et le Dow Jones progresse. Les résultats de Publicis, ASML, Schneider et TSMC montrent que des entreprises continuent de croître malgré un environnement financier contraint.
Notre lecture reste celle d'une économie à plusieurs vitesses. Les activités capables de maintenir leur demande, de défendre leurs marges et de financer leur développement disposent de moyens pour traverser les tensions. La croissance du chiffre d'affaires apporte une information ; sa conversion en bénéfice et en trésorerie complète l'analyse. Le calendrier compte aussi : les résultats publiés éclairent le trimestre écoulé, tandis que les commandes et les objectifs renseignent sur la suite.
Les taux, l'énergie et le budget français restent en arrière-plan. Ils peuvent modifier les perspectives sans affecter toutes les entreprises de la même manière. À plus long terme, l'évolution des cours devra être confrontée aux progrès opérationnels : un rebond hebdomadaire et une amélioration durable des résultats ne se mesurent pas sur la même durée.
Zoom Action à découvrir
Realty Income : dividende mensuel, croissance et financement.
Outil Horizon Duo
Pour explorer les liens entre taux, obligations et actions : Finance Interactive.
Analyse indépendante à partir de données publiques et de la presse économique.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.