Le CAC 40 recule pour une troisième semaine consécutive, alors même que plusieurs grandes entreprises françaises publient des résultats solides. Treize groupes de l'indice ont relevé au moins un de leurs objectifs annuels depuis le début de l'été. Le problème ne vient donc pas uniquement des bénéfices ou des carnets de commandes : les investisseurs regardent aussi la dette publique, les taux d'intérêt et l'incertitude politique française.
Dans cet Hebdo Bourse du 29 août 2026, nous expliquons comment un taux français à 10 ans autour de 4,1 % peut se transmettre au financement de l'économie et à la valorisation des actions. Nous revenons également sur la notion de risque pays, le rôle des CDS et les différences entre banques, concessions, entreprises domestiques et groupes internationaux. ID Logistics, Legrand et Alstom illustrent la résistance opérationnelle de certains dossiers, tandis que Vinci, Pernod Ricard et OVHcloud appellent une lecture plus nuancée. Retrouvez chaque semaine nos analyses pédagogiques sur Horizon Duo Bourse.
📚 Pour aller plus loin :
- Hebdo Bourse du 22 août 2026 : pourquoi la dette et l'IA font remonter les taux longs
- Hebdo Bourse du 15 août 2026 : CAC 40 en pause, le piège de la fausse diversification
- 2026 : le grand retour des marchés émergents ?
📊 Résumé de la semaine
La Bourse de Paris a encore perdu du terrain, contrairement aux grands indices américains. Le CAC 40 termine à 8 401,18 points, en baisse de 0,98 %, après une séance particulièrement difficile jeudi. Le Dow Jones et le Nasdaq progressent en revanche, soutenus par la résistance des bénéfices américains et par de nouvelles publications solides dans la technologie.
| Indice | Niveau | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 8 401,18 points | -0,98 % |
| Nasdaq | 26 523,89 points | +0,99 % |
| Dow Jones | 53 799,02 points | +0,98 % |
| Bitcoin | 80 105,21 $ | — |
La variation hebdomadaire du Bitcoin n'est pas retenue ici, faute de donnée calculée sur une période homogène avec les clôtures des indices. Son niveau reste néanmoins nettement supérieur à son point bas du début juillet, sans que ce rebond suffise à conclure à la fin de son cycle baissier.
Les écarts sectoriels ont été importants. Legrand a gagné 3,7 %, porté par son exposition aux data centers et au regain d'intérêt pour la technologie américaine. À l'inverse, Pernod Ricard a chuté de 7,6 %, Eiffage de 7 %, Société Générale de 5 % et BNP Paribas de 4,6 %. Les banques, les concessions et plusieurs entreprises très exposées au marché français ont concentré les inquiétudes.
⚠️ Dette et taux : pourquoi Paris reste sous pression
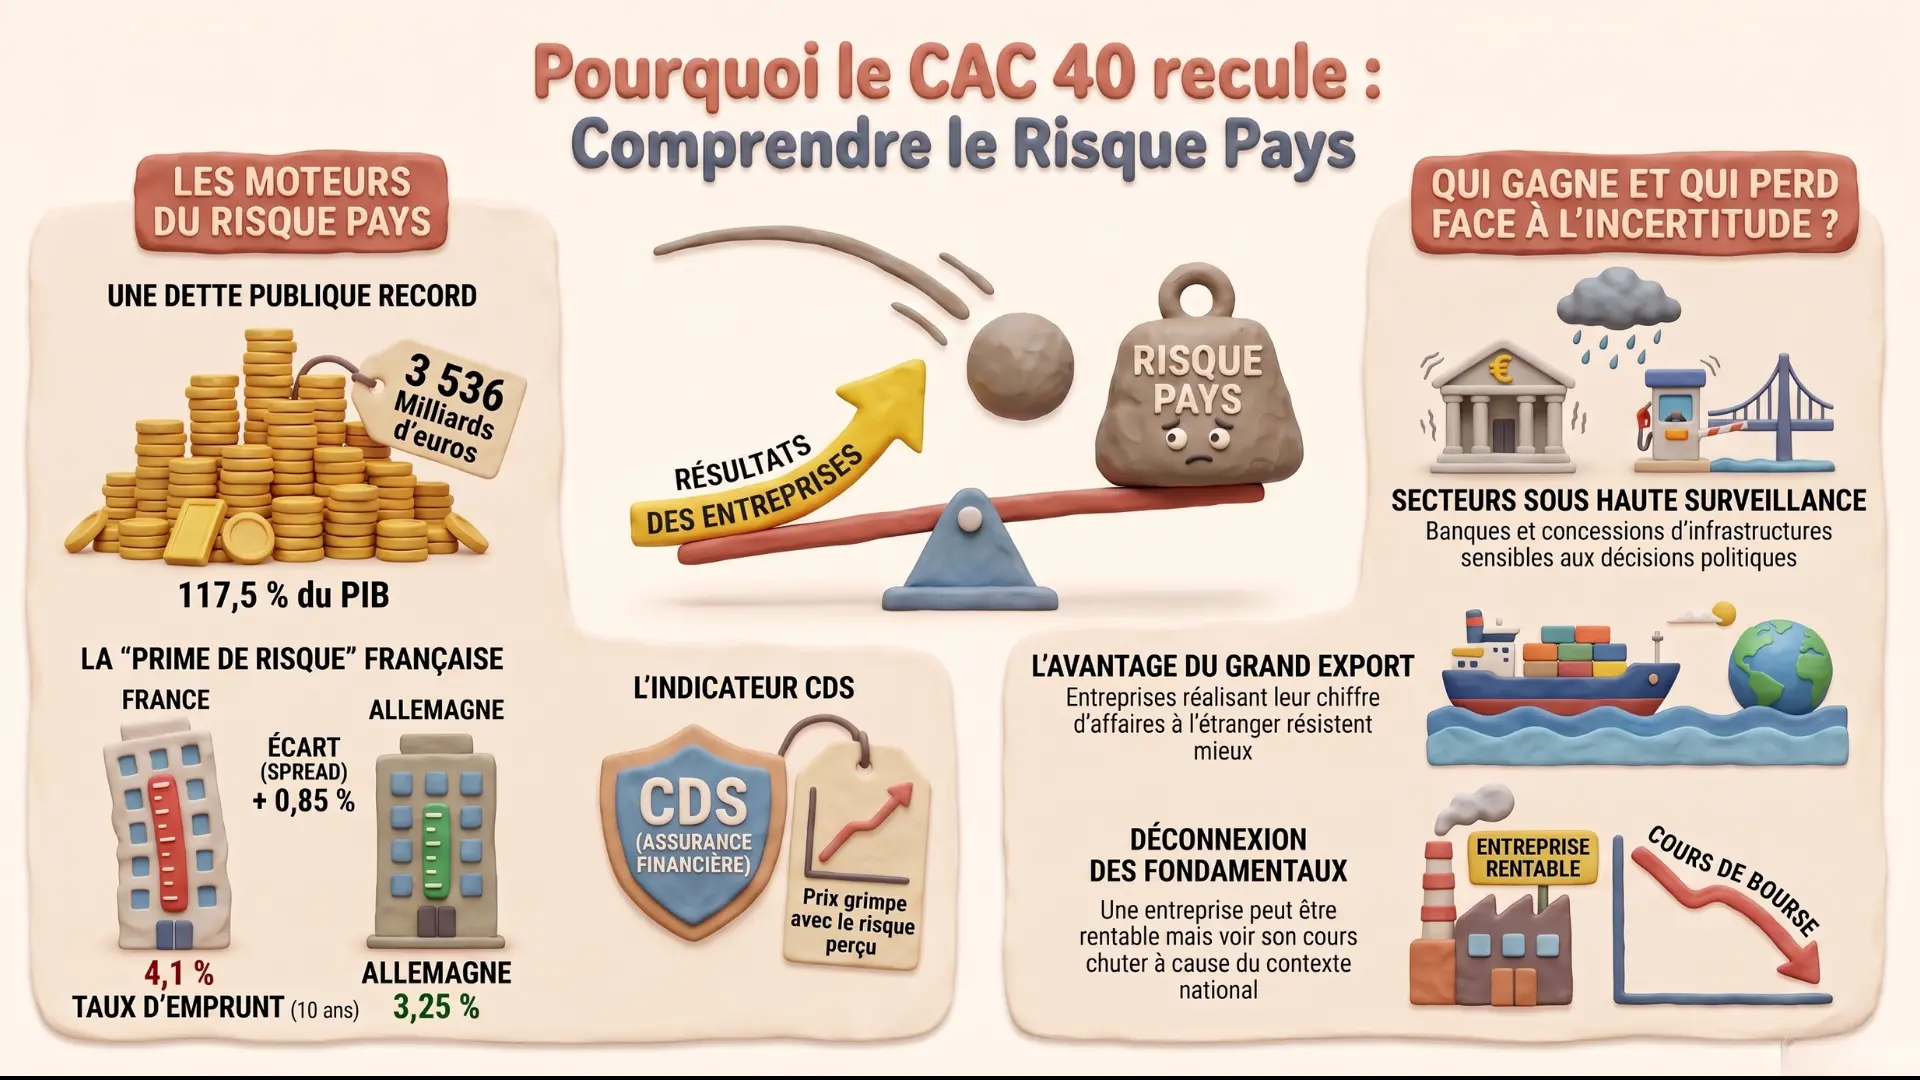
La dette publique française a atteint 3 536 milliards d'euros à la fin du premier trimestre 2026. Elle a augmenté de 76 milliards en trois mois et représente désormais 117,5 % du PIB. Une dette élevée ne provoque pas automatiquement une crise, mais elle rend la confiance des prêteurs plus importante, surtout lorsque les perspectives budgétaires deviennent difficiles à lire.
Cette confiance se mesure d'abord dans les taux d'intérêt. L'Etat français emprunte à dix ans autour de 4,09 %, contre environ 3,25 % pour l'Allemagne. Cet écart correspond à une prime supplémentaire demandée pour financer la France. Plus cette prime augmente, plus le coût du capital peut se diffuser au reste de l'économie.
Le mécanisme fonctionne par plusieurs canaux. Les banques utilisent les obligations d'Etat comme références pour une partie de leurs financements. Les entreprises doivent proposer des rendements plus élevés pour attirer les prêteurs. Enfin, lorsque les taux sans risque montent, les bénéfices futurs des sociétés valent mécaniquement moins dans les modèles de valorisation. Une hausse des taux peut donc peser sur une action même lorsque son chiffre d'affaires continue de progresser.
Les débats sur la trajectoire budgétaire et le traitement de la dette détenue par la banque centrale ont ajouté de l'incertitude. Jeudi, le CAC 40 a perdu environ 1,7 %, alors que le DAX allemand restait stable. Ce contraste suggère une sensibilité particulière aux annonces françaises, sans permettre d'attribuer toute la baisse à un seul événement politique.
| Secteur exposé | Impact du contexte |
|---|---|
| Banques | Sensibles au coût de refinancement, aux obligations souveraines et à la confiance dans l'économie française |
| Concessions et infrastructures | Exposées aux débats sur la fiscalité, la régulation et la durée des contrats publics |
| Services régulés | Dépendants des tarifs, des normes et de décisions administratives nationales |
| Groupes internationaux | Mieux protégés lorsque leurs revenus et leurs clients sont largement répartis hors de France |
📈 Valeurs suivies positivement
Plusieurs entreprises conservent une bonne visibilité opérationnelle malgré le repli général du marché français. Les objectifs ci-dessous sont des estimations issues de la presse économique, et non des promesses de performance.
| Valeur | Cours actuel | Objectif estimé |
|---|---|---|
| ID Logistics | 338,00 € | 450,00 € |
| Alstom | 16,39 € | 23,00 € |
| Sodexo | 58,35 € | 70,00 € |
| Legrand | 139,65 € | 167,00 € |
| Bouygues | 44,08 € | 60,00 € |
ID Logistics a augmenté son chiffre d'affaires de 18,3 % au premier semestre et son résultat opérationnel courant de 23,3 %. Son endettement net a parallèlement été ramené à 0,6 fois l'Ebitda, contre 0,9 fois un an plus tôt. Cette combinaison entre croissance et maîtrise du bilan apporte une visibilité appréciable.
Alstom a confirmé ses objectifs annuels après une progression organique de 4,8 % de son chiffre d'affaires trimestriel. Le recul des nouvelles commandes rappelle toutefois que la trajectoire ne sera pas parfaitement linéaire. Sodexo a relevé ses perspectives de croissance organique, tandis que sa nouvelle direction engage un plan de transformation à long terme.
Legrand bénéficie directement des besoins électriques des centres de données, sans dépendre uniquement des producteurs de puces ou des éditeurs de logiciels. Bouygues, enfin, s'appuie davantage sur les services d'Equans, dont les marges progressent plus vite qu'attendu. Son exposition française explique néanmoins pourquoi de bons fondamentaux n'empêchent pas une sensibilité au risque pays.
🔍 Valeurs à surveiller
Les valeurs suivantes cumulent un risque propre à leur activité et une incertitude supplémentaire liée à leur environnement réglementaire, commercial ou boursier.
| Valeur | Cours actuel | Situation |
|---|---|---|
| Vinci | 114,35 € | Concessions sensibles aux débats politiques et réglementaires français |
| OVHcloud | 15,37 € | Croissance attendue limitée et visibilité encore fragile sur les marges |
| Pernod Ricard | 63,20 € | Objectifs de croissance modérés après une demande toujours difficile |
| Bonduelle | 8,79 € | Récoltes affectées par la canicule et la sécheresse |
| CrowdStrike | 227,96 $ | Valorisation proche de 200 fois les bénéfices estimés de l'exercice |
Vinci illustre directement le sujet de la semaine. Ses actifs et ses flux de trésorerie restent solides, mais les concessions autoroutières dépendent de contrats longs et d'un cadre politique stable. Une modification de la fiscalité ou de la réglementation peut donc peser sur le titre avant même de modifier les résultats.
Les autres risques sont plus spécifiques. OVHcloud doit convaincre que sa croissance et ses investissements peuvent produire des marges durables. Pernod Ricard traverse un ralentissement de la demande et ne vise plus que le bas de sa fourchette de croissance interne à moyen terme. Bonduelle subit un risque climatique concret sur ses récoltes. Quant à CrowdStrike, la qualité de son activité de cybersécurité ne supprime pas le risque d'une valorisation qui laisse très peu de place à une déception.
💥 Zoom de la semaine : CDS, que mesure l'assurance contre un défaut ?
Le CDS, ou Credit Default Swap, permet de transférer un risque de crédit entre deux acteurs financiers. Son fonctionnement ressemble à celui d'une assurance : l'acheteur paie une prime et le vendeur s'engage à le dédommager si un événement de crédit prévu au contrat survient, par exemple un défaut de paiement.
Imaginons un fonds qui détient des obligations d'Etat et souhaite se protéger contre ce risque. Il peut acheter un CDS. Si davantage d'investisseurs recherchent cette protection, ou si les vendeurs jugent le risque plus élevé, son prix peut augmenter, même sans incident de remboursement.
Un CDS plus cher ne signifie donc pas qu'un défaut est imminent. Son prix dépend aussi de l'offre de protection, de la facilité à échanger le contrat et des pertes anticipées en cas de défaut. Le convertir en probabilité exige des hypothèses : ce n'est pas une mesure directe de la capacité d'un Etat à rembourser.
Cet indicateur complète l'analyse budgétaire. Une hausse durable mérite attention, mais un mouvement ponctuel doit être interprété dans son contexte. La protection peut également devenir moins chère si les perspectives se clarifient.
📘 Conclusion Horizon Duo
Notre lecture de cette semaine distingue la performance des entreprises du prix que les investisseurs acceptent de la payer dans un environnement incertain. Un financement maîtrisé et des revenus répartis entre plusieurs marchés peuvent amortir les tensions françaises, sans supprimer les risques propres à chaque activité. Dans la durée, une trajectoire budgétaire plus lisible pourrait atténuer cette pression ; son aggravation pourrait au contraire prolonger la décote.
Outil Horizon Duo
Pour visualiser les relations entre taux, obligations et valorisation des actions : Finance Interactive.
Analyse indépendante à partir de données publiques et de la presse économique.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.