L’intelligence artificielle a besoin de puissance de calcul, mais aussi d’une alimentation électrique fiable. Schneider Electric se trouve à cette jonction entre numérique et industrie. Pour l’actionnaire, la question devient pourtant plus exigeante : quelle progression des bénéfices faut-il encore obtenir pour justifier le prix de l’action ?
L’électricité derrière le numérique
Schneider Electric fournit des équipements, des logiciels et des services de gestion de l’énergie et d’automatisation. Ses débouchés vont des bâtiments aux usines, en passant par les infrastructures et les centres de données. Son exposition au numérique passe donc aussi par des installations physiques : distribution électrique, alimentation de secours, refroidissement et pilotage. Présentation des activités, résultats S1 2026, pp. 2–4
Pour comprendre l’activité, imaginons un centre de données comme une usine qui doit tourner en permanence. Installer les serveurs n’est qu’une partie du travail. Il faut aussi apporter l’énergie, protéger les équipements et surveiller leur fonctionnement. Ces besoins expliquent pourquoi un fournisseur industriel peut bénéficier des investissements numériques.
Cette position est intéressante, mais elle ne suffit pas à mesurer l’attrait de l’action. Il faut examiner ensemble la croissance de l’activité, sa rentabilité et le prix demandé en Bourse.
Trois chiffres pour comprendre l’accélération
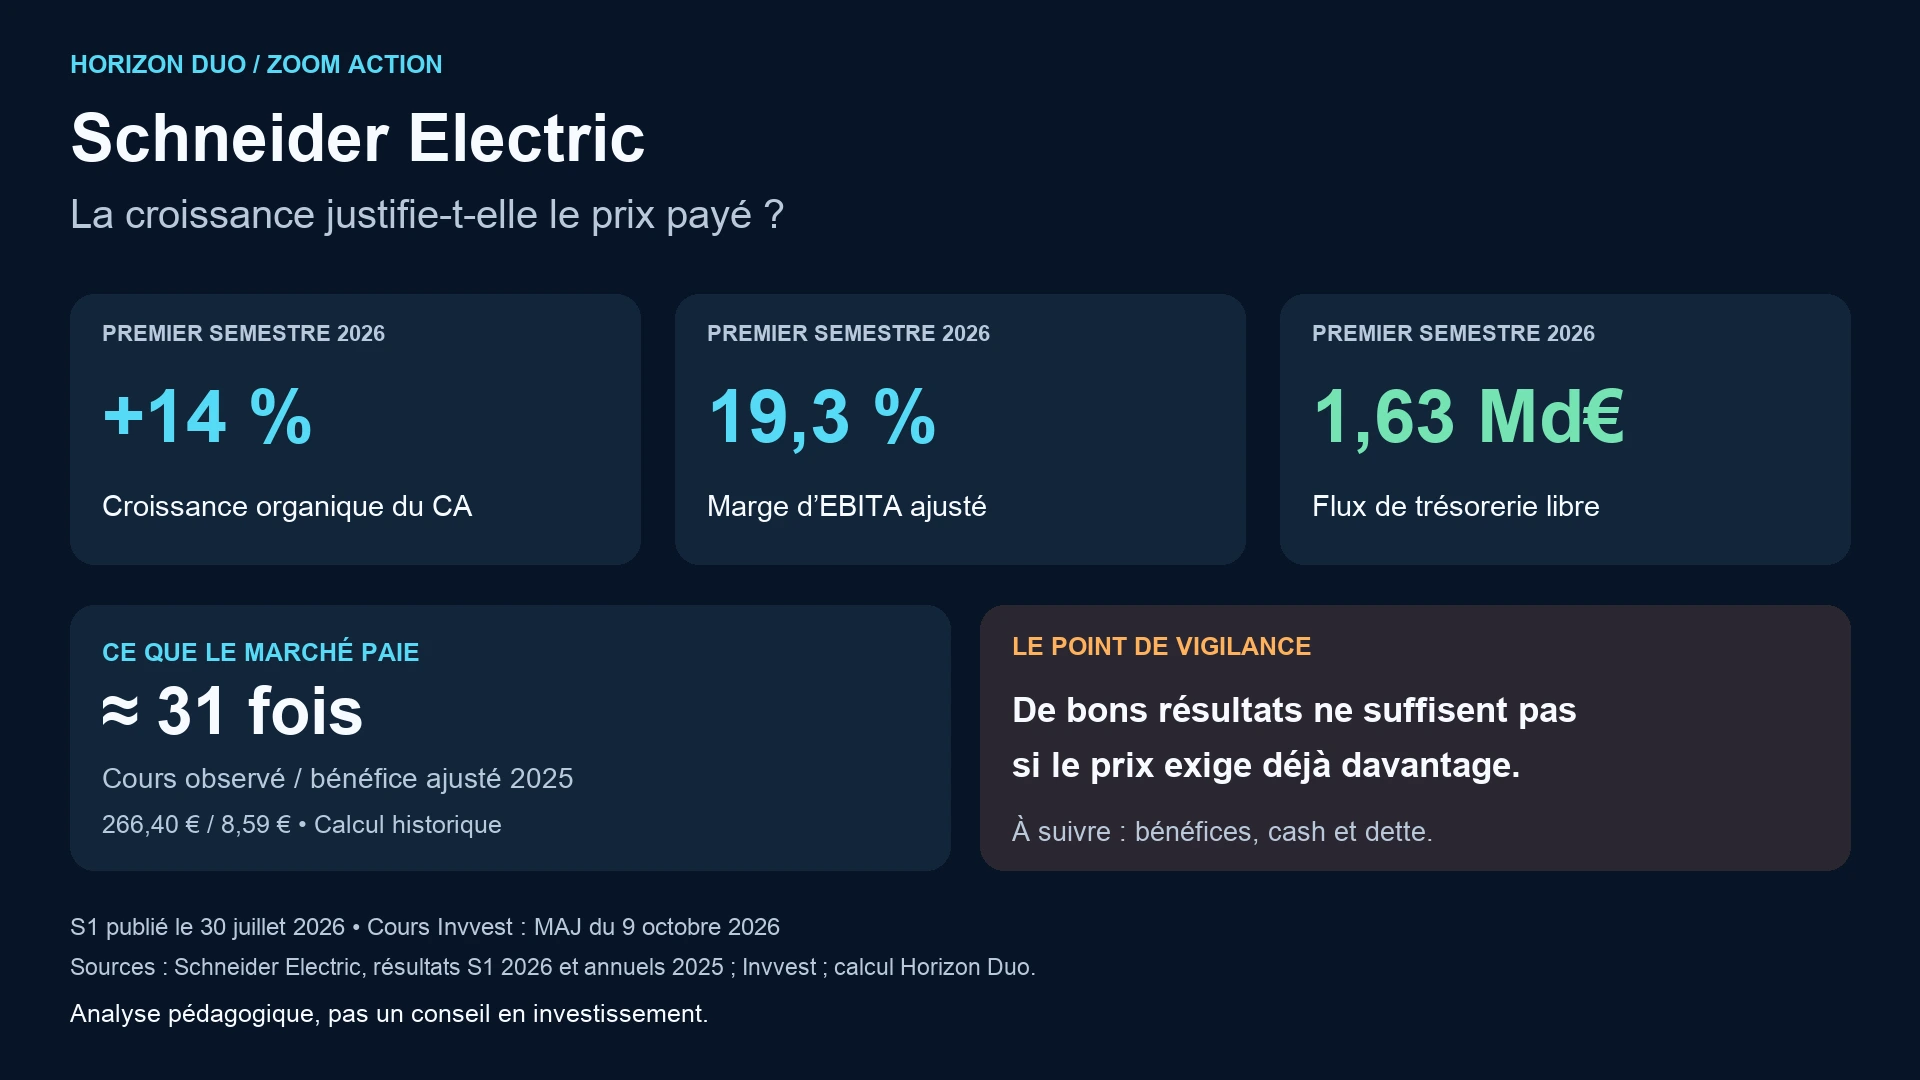
Au premier semestre 2026, Schneider Electric publie :
| Indicateur | Valeur | Ce qu’il permet de lire |
|---|---|---|
| Croissance organique du chiffre d’affaires | +14 % | L’évolution de l’activité hors change et effets de périmètre |
| Marge d’EBITA ajusté | 19,3 % | Une mesure de rentabilité opérationnelle retraitée, distincte du bénéfice net |
| Flux de trésorerie libre | 1,63 Md€ | Le cash restant après les investissements, selon la définition du groupe |
Le cash progresse de 244 %, mais la comparaison bénéficie d’une amende payée au S1 2025 : retraitée de cet effet, la hausse annoncée est de 140 %. La dette nette atteint 15,36 Md€ au 30 juin. Résultats S1 2026, pp. 1 et 12
La leçon est simple : un pourcentage spectaculaire doit être lu avec sa base de comparaison. Le progrès du cash est positif, mais ce taux ne constitue pas une cadence à extrapoler chaque année. Et une trésorerie mieux générée ne signifie pas automatiquement une dette en baisse.
Le ratio à comprendre : combien paie-t-on le bénéfice ?
Le PER rapporte le cours de l’action au bénéfice par action. À 30 fois les bénéfices, le marché paie 30 euros pour un euro de bénéfice annuel. Ce n’est pas un délai de remboursement garanti : les bénéfices peuvent augmenter, diminuer et ne sont pas intégralement distribués.
Invvest affiche un cours de 266,40 €, avec une mise à jour générale au 9 octobre 2026 à 22 h 46. Pour disposer d’une base explicite, on peut le rapprocher du bénéfice par action ajusté de 2025 : 8,59 €. Le calcul donne 31,0 fois. Il s’agit d’un multiple sur un exercice passé et sur un bénéfice retraité, pas d’un PER prévisionnel 2026. Cours Invvest ; résultats annuels 2025, p. 1
À ce niveau, une partie du succès futur est déjà attendue. Une entreprise peut publier de bons résultats et voir son action reculer si le marché espérait davantage, ou s’il accepte de payer un multiple moins élevé.
Prenons un exemple purement pédagogique, indépendant de toute prévision sur Schneider : un bénéfice de 10 euros valorisé 30 fois donne 300 euros. Si ce bénéfice progresse de 10 %, mais que le multiple revient à 25, le prix théorique devient 275 euros. La croissance du résultat n’a pas compensé la baisse du multiple.
Le dividende complète l’histoire
Le dividende au titre de 2025 est de 4,20 € par action, contre 3,90 € précédemment, soit une progression calculée de 7,7 %. Rapporté au cours Invvest observé, le rendement brut indicatif est de 1,58 %, avant fiscalité. Résultats annuels 2025, p. 1
Le dividende apporte un revenu, mais ce rendement limité ne peut pas, à lui seul, compenser une forte variation du cours. L’enjeu principal reste donc la progression des résultats et le prix auquel l’investisseur acquiert cette progression.
Ce qui pourrait justifier la prime
La thèse favorable repose sur une combinaison : une demande qui dure, des installations livrées avec une rentabilité satisfaisante et une transformation des bénéfices en cash. La croissance devient plus convaincante lorsqu’elle finance aussi les besoins de l’entreprise.
Le contre-argument mérite autant d’attention : même une entreprise bien positionnée peut offrir une performance boursière décevante si son prix intègre déjà un scénario très favorable. Reconnaître la qualité de l’activité ne résout pas la question du prix.
Trois risques doivent donc être surveillés : un ralentissement des investissements des clients, une pression sur la rentabilité des projets et une allocation du capital qui ferait progresser la dette sans amélioration suffisante des résultats. Ce sont des points de contrôle pour la thèse, pas des événements présentés comme certains.
Trois scénarios pour lire les prochaines publications
| Scénario | Hypothèse | Effet recherché ou redouté | Signal à observer |
|---|---|---|---|
| Favorable | La demande reste soutenue et les projets sont bien exécutés | Les bénéfices et le cash progressent ensemble | Rentabilité maintenue, cash en hausse, dette maîtrisée |
| Central | L’activité continue de croître, à un rythme moins exceptionnel | Les résultats avancent mais le multiple peut se normaliser | Évolution du bénéfice par action et des attentes du marché |
| Défavorable | Les clients reportent des projets ou les coûts absorbent la croissance | La baisse des bénéfices peut se cumuler à celle du multiple | Affaiblissement des commandes, des marges ou du cash |
Ces scénarios ne comportent ni probabilité ni objectif de cours : ils servent à relier des événements observables à leurs conséquences possibles.
Le regard Horizon Duo
La croissance peut justifier une prime, à condition de continuer à produire des bénéfices et du cash. À environ 31 fois le bénéfice ajusté de 2025, le prix laisse une place importante aux attentes.
La thèse reste favorable si les résultats progressent avec une génération de trésorerie solide. Elle se fragilise si la croissance ralentit alors que le prix reste fondé sur de fortes attentes. Elle sera à réévaluer lorsque les prochaines publications permettront de mesurer l’écart entre cette attente et l’exécution réelle.
Les quatre indicateurs à suivre sont la dynamique commerciale, la marge opérationnelle, le cash libre et la dette nette. Leur lecture conjointe sera plus utile qu’une note automatique ou une « juste valeur » isolée.
Données consultées le 10 octobre 2026. SU.PA — Euronext Paris — EUR — ISIN FR0000121972. Le cours varie ; les chiffres semestriels ne sont pas annualisés. Illustration de couverture générée, sans représentation d’un site réel.
Analyse pédagogique, pas un conseil en investissement.
Sources et méthode
- Schneider Electric — résultats du premier semestre 2026, publiés le 30 juillet 2026.
- Schneider Electric — résultats annuels 2025, publiés le 26 février 2026.
- Invvest — fiche Schneider Electric, consultée via notre abonnement Invvest le 10 octobre 2026. Source secondaire utilisée pour le cours observé ; les chiffres financiers retenus sont recoupés avec les publications de la société.
- Calculs et analyse : Horizon Duo. Les divergences de période ou de définition ne sont pas fusionnées. Les illustrations sont générées et ne représentent pas une installation réelle.