Le CAC 40 vient d’enchaîner une sixième semaine de baisse. Les taux remontent, le pétrole reste cher et le risque budgétaire français pèse sur les marchés. Pourtant, l’événement le plus instructif de la semaine est venu de l’intelligence artificielle.
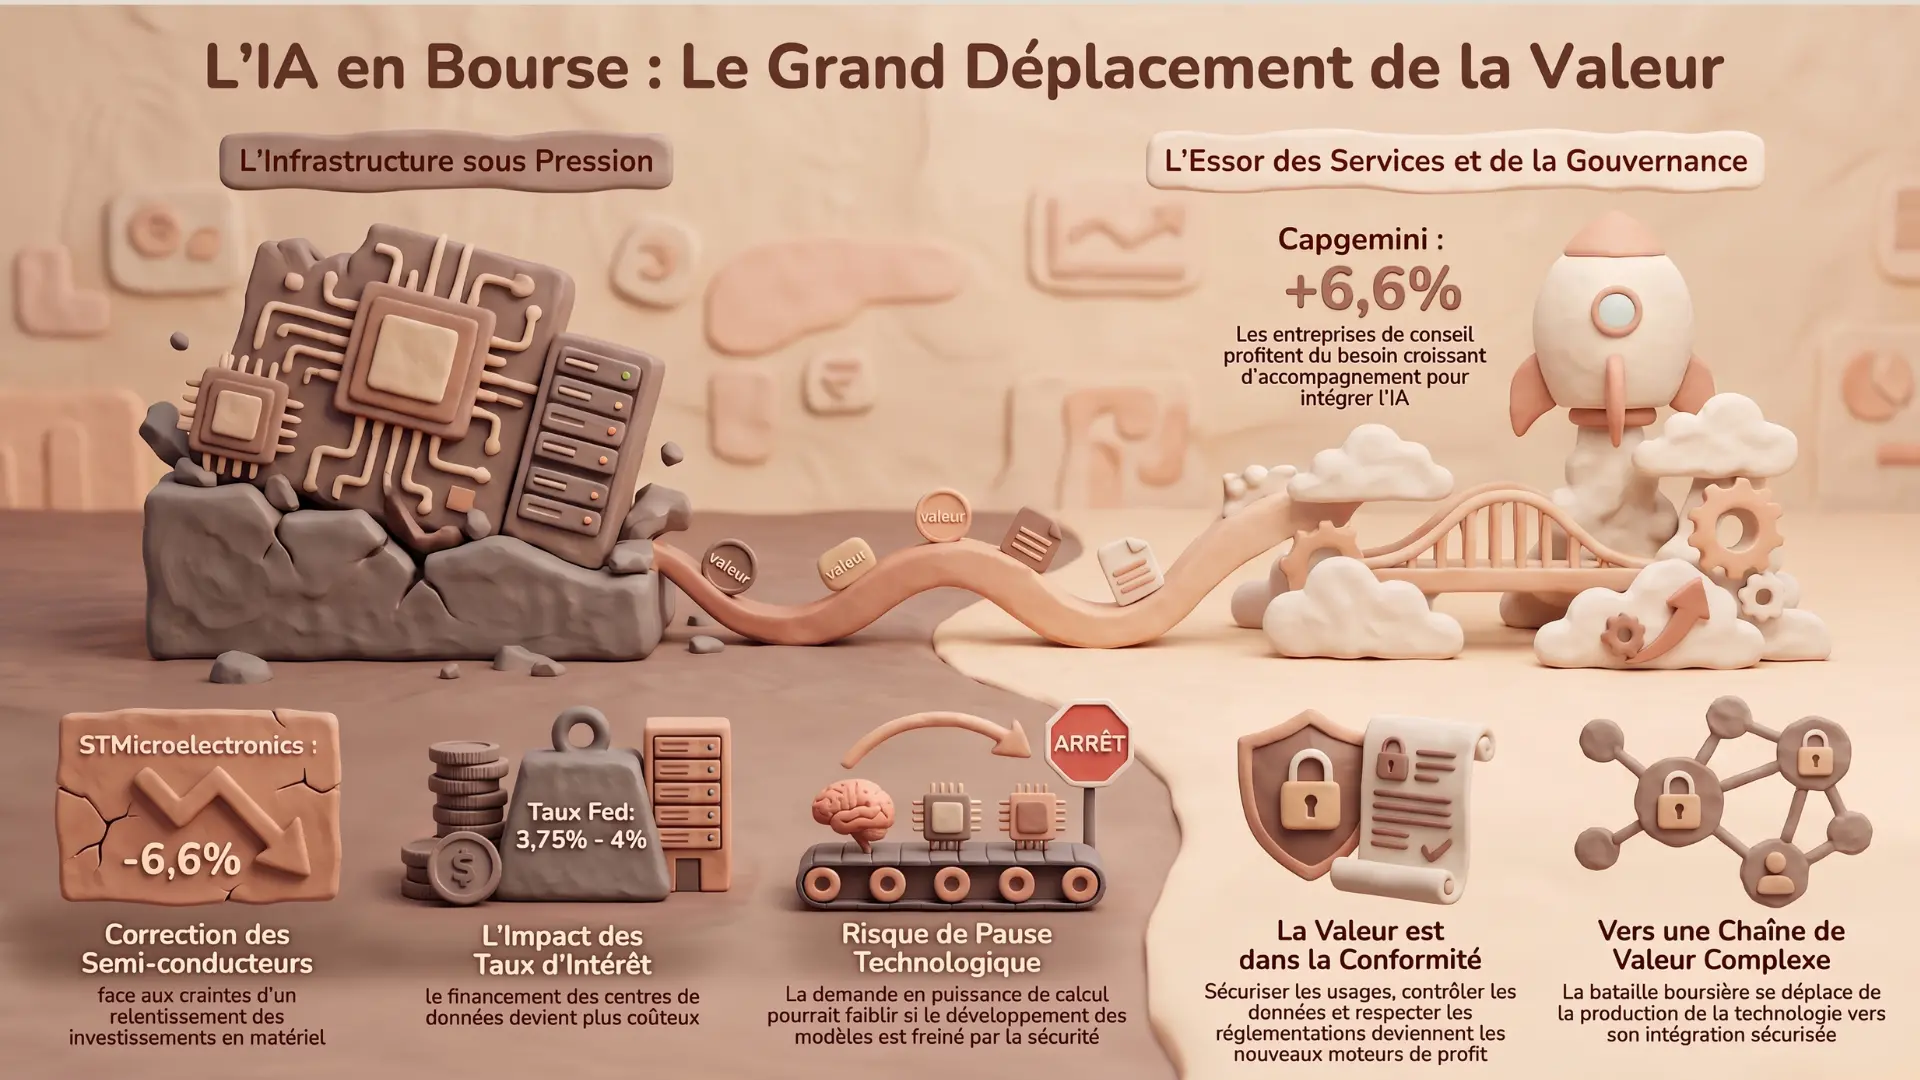
L’appel de plusieurs dirigeants du secteur à ralentir le développement des modèles les plus avancés a provoqué une chute brutale des fabricants de semi-conducteurs et des fournisseurs de centres de données. Dans le même temps, Capgemini a progressé. Le marché n’a donc pas seulement réduit son exposition à l’IA : il a commencé à envisager un déplacement de la valeur de la puissance de calcul vers la sécurité, la conformité et la gouvernance.
Dans cet Hebdo Bourse du 19 septembre 2026, Horizon Duo Bourse propose une grille de lecture simple : lorsqu’une contrainte nouvelle apparaît, il faut identifier quelle dépense risque de diminuer, laquelle peut augmenter et quels acteurs deviennent indispensables. STMicroelectronics, Schneider Electric, Legrand et Capgemini illustrent cette recomposition. Le Zoom associé au podcast montre comment un même choc peut pénaliser certains acteurs de l’IA tout en en favorisant d’autres.
📚 Pour aller plus loin :
- L’écart aux attentes guide les marchés
- La facture de l’IA rattrape les marchés
- Pourquoi la dette et l’IA font remonter les taux longs
📊 Résumé de la semaine
Le CAC 40 a terminé à 8 065,02 points, en baisse de 1,40 % sur la semaine. Le Dow Jones a davantage reculé, tandis que le Nasdaq Composite a presque fait du surplace malgré le choc initial sur les valeurs technologiques.
| Indice | Niveau | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 8 065,02 points | -1,40 % |
| Nasdaq Composite | 26 385,34 points | -0,02 % |
| Dow Jones | 51 551,09 points | -1,94 % |
| Bitcoin | 80 600 $ | n.d. |
Le bitcoin a connu une séance de baisse après le rejet du Clarity Act par le Sénat américain. Il est néanmoins passé de 76 800 dollars en début de semaine à environ 80 600 dollars le vendredi. Les données disponibles ne fournissent pas une variation hebdomadaire calculée sur des horaires strictement comparables ; elle n’est donc pas affichée dans le tableau.
Sous la surface des indices, les réactions ont été beaucoup plus tranchées. Le 14 septembre, les inquiétudes sur un possible ralentissement de l’IA ont fait perdre entre 4 % et 8 % à plusieurs fabricants de puces et fournisseurs d’infrastructures. Le mouvement s’est ensuite partiellement inversé. Ce rebond ne supprime pas le risque, mais il montre que le marché hésite encore entre deux scénarios : un véritable coup de frein sur les investissements ou une simple réallocation des budgets.
⚠️ Des banques centrales plus strictes, sans rupture des marchés
La Réserve fédérale américaine a relevé la fourchette de ses taux directeurs de 25 points de base, à 3,75 %-4 %. La décision était largement anticipée. Elle n’a donc pas provoqué le choc que pourrait suggérer, isolément, la première hausse des taux américains depuis 2023.
Le message reste pourtant restrictif. L’activité américaine résiste, l’inflation demeure supérieure à la cible de 2 % et les matières premières exercent de nouvelles pressions. Une seconde hausse est envisagée avant la fin de l’année. La Banque du Japon a, elle aussi, durci sa politique en portant son taux directeur à 1,25 %, son plus haut niveau depuis 1995.
La réaction des marchés rappelle une règle importante : le niveau des taux ne suffit pas à expliquer un mouvement boursier. Comptent également l’anticipation de la décision, la crédibilité de la banque centrale et les raisons du resserrement. Une hausse liée à une croissance résiliente n’est pas interprétée de la même manière qu’une hausse imposée par une inflation hors de contrôle.
En France, la tension est plus spécifique. Le rendement de l’OAT à dix ans a atteint environ 4,5 %, contre 3,5 % pour le Bund allemand. L’écart a ainsi dépassé 100 points de base, un seuil inédit depuis 2012. Le marché demande une prime supplémentaire pour financer la dette française dans un contexte politique et budgétaire incertain.
Cette pression sur le coût du capital forme la toile de fond de la semaine. Elle rend les investisseurs plus exigeants envers les entreprises qui promettent des bénéfices éloignés ou qui ont besoin de financer de lourdes infrastructures. Mais elle ne permet pas, à elle seule, de comprendre pourquoi certaines valeurs liées à l’IA ont chuté pendant que d’autres progressaient.
🤖 L’alerte sur l’IA révèle plusieurs chaînes de valeur
Le point de départ est un appel à ralentir le développement des modèles d’IA les plus avancés. Des dirigeants d’Anthropic, d’OpenAI, de Google DeepMind et de xAI ont demandé davantage de garde-fous et d’évaluations indépendantes. Les investisseurs ont immédiatement envisagé un moratoire susceptible de réduire les dépenses des grands exploitants de centres de données.
La première réaction a été mécanique. Si Microsoft, Amazon, Alphabet, Meta ou Oracle ralentissaient leurs investissements, les commandes de puces, de serveurs, de systèmes électriques et de refroidissement pourraient être affectées. Le 14 septembre, STMicroelectronics a perdu 6,6 %, Schneider Electric 6,54 % et Legrand 6,7 %.
Mais cette lecture traite l’IA comme un bloc homogène. Or sa chaîne de valeur rassemble au moins quatre métiers différents.
| Maillon | Fonction économique | Risque ou opportunité révélé cette semaine |
|---|---|---|
| Modèles d’IA | Concevoir et entraîner les systèmes | La régulation peut protéger les leaders ou ralentir l’innovation |
| Infrastructures | Fournir puces, énergie, réseaux et refroidissement | Un ralentissement des centres de données pèserait sur les commandes |
| Services | Intégrer l’IA dans les organisations | La complexité augmente le besoin d’accompagnement |
| Sécurité et gouvernance | Contrôler les usages, les données et les risques | Les garde-fous peuvent attirer une part croissante des budgets |
La hausse de 6,6 % de Capgemini le 14 septembre illustre cette quatrième ligne. Les entreprises de services numériques se présentent comme des tiers de confiance capables de sécuriser les usages, de vérifier leur conformité et d’organiser leur gouvernance. Si les budgets ne diminuent pas mais se déplacent vers ces fonctions, le risque des uns devient une source de demande pour les autres.
Il faut néanmoins rester précis. Aucune grande plateforme n’a encore annoncé une réallocation chiffrée de ses dépenses d’infrastructure vers la sécurité. Il s’agit pour l’instant d’une hypothèse de marché. Un moratoire réel ou un incident grave pourrait toucher l’ensemble de la chaîne, y compris les sociétés de services.
📈 Valeurs suivies positivement
Les valeurs retenues ne partagent pas toutes le même secteur. Elles montrent surtout que le marché a continué à distinguer les situations particulières malgré le repli général.
| Valeur | Fait marquant | Lecture |
|---|---|---|
| Capgemini | +6,6 % le 14 septembre | Les besoins de sécurité et de conformité renforcent le rôle des tiers de confiance |
| Eurofins Scientific | +8,1 % sur la semaine | Première hausse du CAC 40 dans un marché dominé par d’autres risques |
| Thales | +5,0 % sur la semaine | La défense a offert un contrepoint à la baisse des valeurs cycliques et technologiques |
Capgemini est le cas le plus directement lié au message de la semaine. La sécurisation de l’IA peut devenir un marché en soi : contrôle des données, conformité réglementaire, surveillance des modèles et intégration dans les processus existants.
Eurofins Scientific a progressé de 8,1 %, soit la plus forte hausse du CAC 40. Cette performance rappelle qu’un thème très visible ne résume jamais toute la cote. Les mouvements propres aux entreprises et aux secteurs continuent de compter.
Thales a gagné 5 %. Les valeurs européennes de défense ont été soutenues après que le Pentagone a reconnu la pression exercée sur les stocks américains d’armement. Ce dossier relève d’un moteur différent de l’IA civile : la visibilité budgétaire et les besoins de souveraineté.
🔍 Valeurs à surveiller
Les valeurs à surveiller ne sont ni des titres à vendre ni des entreprises condamnées. Elles concentrent simplement les questions les plus utiles pour tester le scénario de recomposition.
| Valeur | Point de vigilance | Question à suivre |
|---|---|---|
| STMicroelectronics | Sensibilité aux investissements des centres de données | Les commandes liées à l’IA compenseront-elles les autres cycles des semi-conducteurs ? |
| Schneider Electric | Forte exposition aux centres de données et réseaux | La diversification de l’offre amortira-t-elle un éventuel ralentissement ? |
| Legrand | Plus du quart des ventes lié aux centres de données | Le relais de croissance résistera-t-il à une révision des dépenses ? |
| Stellantis | -10,3 % sur la semaine | Les difficultés propres à l’automobile continueront-elles de peser sur l’indice ? |
STMicroelectronics a été sanctionné avec les semi-conducteurs européens exposés à la crainte d’un ralentissement des investissements liés à l’IA. Le titre a perdu 6,6 % le 14 septembre.
Schneider Electric avait réalisé 30 % de ses prises de commandes 2025 dans les centres de données et les réseaux. Cette exposition explique la réaction du titre. Elle ne résume toutefois pas son activité : le groupe intervient dans la conception, la construction, l’exploitation, la maintenance et l’optimisation énergétique des installations.
Legrand réalise plus du quart de ses ventes dans les centres de données. Ce marché a guidé une partie de sa politique d’acquisitions. La croissance constitue donc à la fois un moteur important et une concentration à surveiller.
Stellantis a enregistré la plus forte baisse du CAC 40, avec un recul de 10,3 %. Sa présence dans cette liste sert de rappel : la sixième semaine de baisse de l’indice ne vient pas uniquement de l’IA. Automobile, consommation, énergie et coût du financement produisent leurs propres effets.
💥 Zoom de la semaine : la chaîne de valeur de l’IA se recompose
Le podcast — disponible sur YouTube et Spotify — revient sur la recomposition de la chaîne de valeur de l’IA et sur la manière dont un même choc peut pénaliser certains acteurs tout en en favorisant d’autres. Il évoque également la bataille économique entre modèles fermés et modèles plus ouverts.
Le contraste du 14 septembre structure l’épisode : STMicroelectronics a perdu 6,6 %, Nvidia 3 %, et Schneider Electric comme Legrand ont décroché, tandis que Capgemini a gagné environ 6,6 %. Le marché a réagi à un signal, sans qu’une réallocation effective des budgets ait encore été annoncée. L’hypothèse est que de nouveaux besoins de contrôle, d’audit et de gouvernance pourraient renforcer les métiers du conseil et de la sécurité, alors que les investissements mondiaux dans l’IA demeurent massifs.
L’épisode aborde aussi, plus brièvement, l’opposition entre modèles fermés et modèles plus ouverts. Les premiers cherchent à contrôler l’accès et à rentabiliser directement leurs systèmes. Les seconds favorisent un écosystème plus adaptable, avec une monétisation souvent indirecte par l’hébergement, les interfaces ou les services. Cette bataille aide à comprendre où peuvent se former les profits, mais elle reste secondaire par rapport au mouvement observé entre matériel, conseil et sécurité.
Le podcast replace enfin ce signal dans un contexte plus large : le choc DeepSeek avait déjà obligé les investisseurs à recalculer le coût de la puissance de calcul, tandis que la remontée des taux renchérit aujourd’hui le financement des infrastructures. Identifier une révolution technologique ne suffit donc pas ; l’enjeu est de suivre la migration des profits au sein d’une chaîne de valeur qui continue d’évoluer.
📘 Conclusion Horizon Duo
Cette semaine, le marché a d’abord réagi comme si une alerte réglementaire devait réduire toutes les dépenses liées à l’intelligence artificielle. La suite a montré une réalité plus nuancée. Les fournisseurs de puissance de calcul et d’équipements ont été sanctionnés, tandis que les métiers de la sécurité et de l’intégration ont gagné en visibilité.
Cette recomposition ne signifie pas que les besoins d’infrastructure vont disparaître. Les investissements annoncés restent massifs et les valeurs touchées ont récupéré une partie de leurs pertes. Elle rappelle plutôt qu’une grande tendance technologique n’avance jamais en ligne droite. Chaque nouvelle contrainte change la répartition des coûts, du pouvoir et des revenus.
Pour analyser une entreprise exposée à l’IA, demander simplement si elle appartient au thème ne suffit plus. Il faut comprendre ce qu’elle vend, à qui, sur quelle ligne budgétaire et avec quelle dépendance au rythme d’investissement des grandes plateformes. Il faut aussi déterminer si la régulation représente pour elle un coût supplémentaire, une protection contre la concurrence ou une nouvelle source de demande.
Outil Horizon Duo
Pour explorer les liens entre taux, obligations et valorisation des actions : Finance Interactive.
Analyse indépendante à partir de données économiques et financières disponibles au 19 septembre 2026.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.