Le CAC 40 a enchaîné une quatrième semaine de baisse, dans un marché de nouveau dominé par le pétrole, l'inflation et les taux longs. L'indice parisien a terminé à 8 278,77 points, en recul de 1,46 %, tandis que Wall Street a mieux résisté. Mais le mouvement le plus instructif ne se trouve pas seulement dans les indices : sous la surface, les capitaux ont continué de se déplacer vers l'énergie, les matières premières et les banques, au détriment d'une partie des valeurs technologiques.
Dans cet Hebdo Bourse du 5 septembre 2026, Horizon Duo Bourse décrypte ce retour de la visibilité comme critère central. Air Liquide, Technip Energies, Accor, Soitec et Veolia offrent chacun un cas différent. À l'inverse, Voltalia, Dassault Systèmes, Edenred, Broadcom et Hermès montrent pourquoi un bon actif peut être sanctionné lorsque la dette, la concurrence ou les attentes deviennent trop lourdes. Le Zoom associé au podcast revient enfin sur le cacao et le risque climatique.
📚 Pour aller plus loin :
- Hebdo Bourse du 29 août 2026 : pourquoi le risque politique pèse sur le CAC 40
- Pourquoi la dette et l'IA font remonter les taux longs
- La facture de l'IA rattrape les marchés
📊 Résumé de la semaine
La Bourse de Paris a reculé pour la quatrième semaine consécutive. Le CAC 40 est repassé sous 8 300 points, alors que Wall Street a limité ses pertes. Le Bitcoin est resté bloqué sous 82 000 dollars ; la source fournit un niveau de 81 805 dollars sans variation hebdomadaire comparable.
| Indice | Niveau | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 8 278,77 points | -1,46 % |
| Nasdaq Composite | 26 473,51 points | -0,19 % |
| Dow Jones | 53 299,22 points | -0,49 % |
| Bitcoin | 81 805 $ | n.d. |
La relative stabilité des indices masque une rotation plus vive. Sur juillet et août, l'énergie a progressé de 9,2 %, les mines de 13,5 % et les banques de 7,4 % en Europe. Ces secteurs, très présents dans le style « Value », ont bénéficié du rebond des matières premières et de valorisations moins tendues. Les semi-conducteurs ont corrigé une partie de leur envolée, tout en restant le meilleur segment européen depuis le début de l'année. Lorsque les taux remontent, un carnet de commandes rempli, des flux de trésorerie visibles ou une valorisation modérée pèsent davantage dans les arbitrages.
⚠️ Taux longs et pétrole : le prix du capital remonte
La tension obligataire est le fait macroéconomique dominant. Le Treasury américain à dix ans a atteint 4,81 % le 2 septembre, son plus haut depuis novembre 2023. L'OAT française a touché 4,17 % sur le marché, un sommet depuis novembre 2008, tandis que le taux de l'émission du jeudi a atteint 4,23 %. Ces chiffres décrivent des moments différents.
Plusieurs forces se cumulent. L'inflation de la zone euro est remontée à 3,3 % sur un an en août, contre 2,9 % en juillet. Aux États-Unis, 162 000 emplois non agricoles ont été créés, le chômage est resté à 4,1 % et les salaires ont progressé de 3,1 % sur un an. Ce marché du travail résilient entretenait la possibilité d'un relèvement de 25 points de base des taux de la Fed en septembre.
Le pétrole ajoute une seconde pression. La reprise des hostilités entre les États-Unis et l'Iran dans le Golfe a reconstitué une partie de la prime de risque géopolitique. Le Brent a atteint 97,60 dollars au plus haut de la semaine. Une énergie plus chère peut alimenter l'inflation, retarder une détente monétaire et augmenter le coût des projets financés par la dette.
Le Conseil de stabilité financière du G20 a également pointé les dettes souveraines et privées, les valorisations liées à l'IA et certains effets de levier dans les ETF.
« Nous ne pouvons pas nous permettre de faire preuve de complaisance. »
Andrew Bailey, président du Conseil de stabilité financière et gouverneur de la Banque d'Angleterre.
| Secteur exposé | Impact du contexte |
|---|---|
| Énergie et mines | Soutien des matières premières, avec une forte dépendance à la géopolitique et au cycle |
| Banques | Des taux plus élevés peuvent soutenir les revenus, mais renforcent aussi les risques de crédit et de marché |
| Technologie et croissance | Les bénéfices éloignés sont davantage pénalisés lorsque le taux d'actualisation augmente |
| Utilities et infrastructures | Les investissements lourds et le refinancement deviennent plus coûteux |
Une hausse des taux ne fait pas automatiquement baisser toutes les actions de croissance, pas plus qu'elle ne rend toutes les valeurs décotées attractives. Bénéfices, dette et durée des contrats restent déterminants.
📈 Valeurs suivies positivement
| Valeur | Cours relevé | Objectif publié |
|---|---|---|
| Air Liquide | 172,76 € | 205 € |
| Technip Energies | 30,14 € | 37 € |
| Accor | 46,46 € | 55 € |
| Soitec | 123,50 € | 150 € |
| Veolia | 31,81 € | 40 € |
Air Liquide a profité d'informations de presse évoquant une participation du fonds Elliott. Le groupe combine revenus récurrents, faible volatilité et exposition aux gaz ultra-purs nécessaires aux semi-conducteurs. Sa valorisation exige néanmoins une progression régulière des marges.
Technip Energies dispose d'un carnet record représentant environ trois années de chiffre d'affaires. Sa valeur d'entreprise ne représentait que 2,9 fois l'Ebitda estimé pour 2027, mais le groupe reste exposé aux surcoûts liés au Moyen-Orient.
Accor bénéficie de son modèle peu intensif en actifs, centré sur l'exploitation de marques plutôt que sur la propriété des murs. Il réduit les besoins de capitaux, sans supprimer la cyclicité du tourisme ni l'exposition aux variations de la demande.
Soitec a relevé son objectif de chiffre d'affaires trimestriel après de nouvelles réservations de capacités dans le Photonics-SOI, une activité attendue en triplement sur un an. Les perspectives de l'automobile, de l'industrie et des smartphones n'ont cependant pas été relevées.
Veolia a annoncé trois partenariats en Arabie saoudite dans l'eau et les déchets dangereux. Son développement international apporte un relais, mais la hausse des taux pèse sur ce modèle capitalistique. L'endettement net, proche de trois fois l'Ebitda, reste à surveiller.
Les objectifs de cours indiqués reprennent des estimations publiées dans la presse financière. Ils ne constituent ni une promesse de performance ni une recommandation personnalisée.
🔍 Valeurs à surveiller
| Valeur | Cours relevé | Situation |
|---|---|---|
| Voltalia | 5,31 € | Troisième exercice consécutif attendu en perte nette |
| Dassault Systèmes | 22,13 € | Logiciels sous pression et acquisition structurante à intégrer |
| Edenred | 30,45 € | Concurrence accrue sur le marché brésilien |
| Broadcom | 357,16 $ | Attentes très élevées malgré une croissance spectaculaire |
| Hermès | 1 457 € | Valorisation exigeante dans un luxe en ralentissement |
Voltalia devrait rester dans le rouge sur l'ensemble de 2026. Le retour au bénéfice net visé pour 2027 dépend encore de cessions d'actifs au calendrier incertain. La génération de trésorerie devient donc le point central du dossier.
Dassault Systèmes évolue dans un secteur moins favorisé par les flux. L'acquisition d'ArisGlobal, pour près de 2 milliards de dollars, doit renforcer les sciences de la vie alors que Medidata peine à retrouver sa croissance passée. Le titre a perdu environ 9 %.
Edenred fait face à de nouveaux acteurs financiers dans les titres-restaurants au Brésil, qui représente 21 % de son chiffre d'affaires. Son infrastructure et sa base d'utilisateurs restent des atouts, mais clients et marges devront être préservés.
Broadcom résume l'exigence actuelle envers l'IA. Le groupe prévoit 34,8 milliards de dollars de revenus trimestriels, soit une hausse de 93 % sur un an, mais 300 millions de moins que le consensus. Une croissance exceptionnelle peut provoquer une baisse lorsque les attentes sont encore plus élevées.
Hermès conserve des fondamentaux remarquables : croissance de 6,1 % à devises constantes au premier semestre et marge opérationnelle proche de 41 %. Le risque est surtout boursier : dans un luxe affecté par la demande chinoise et le Moyen-Orient, une valorisation élevée laisse peu de place à la déception.
💥 Zoom de la semaine : le climat fait flamber le cacao
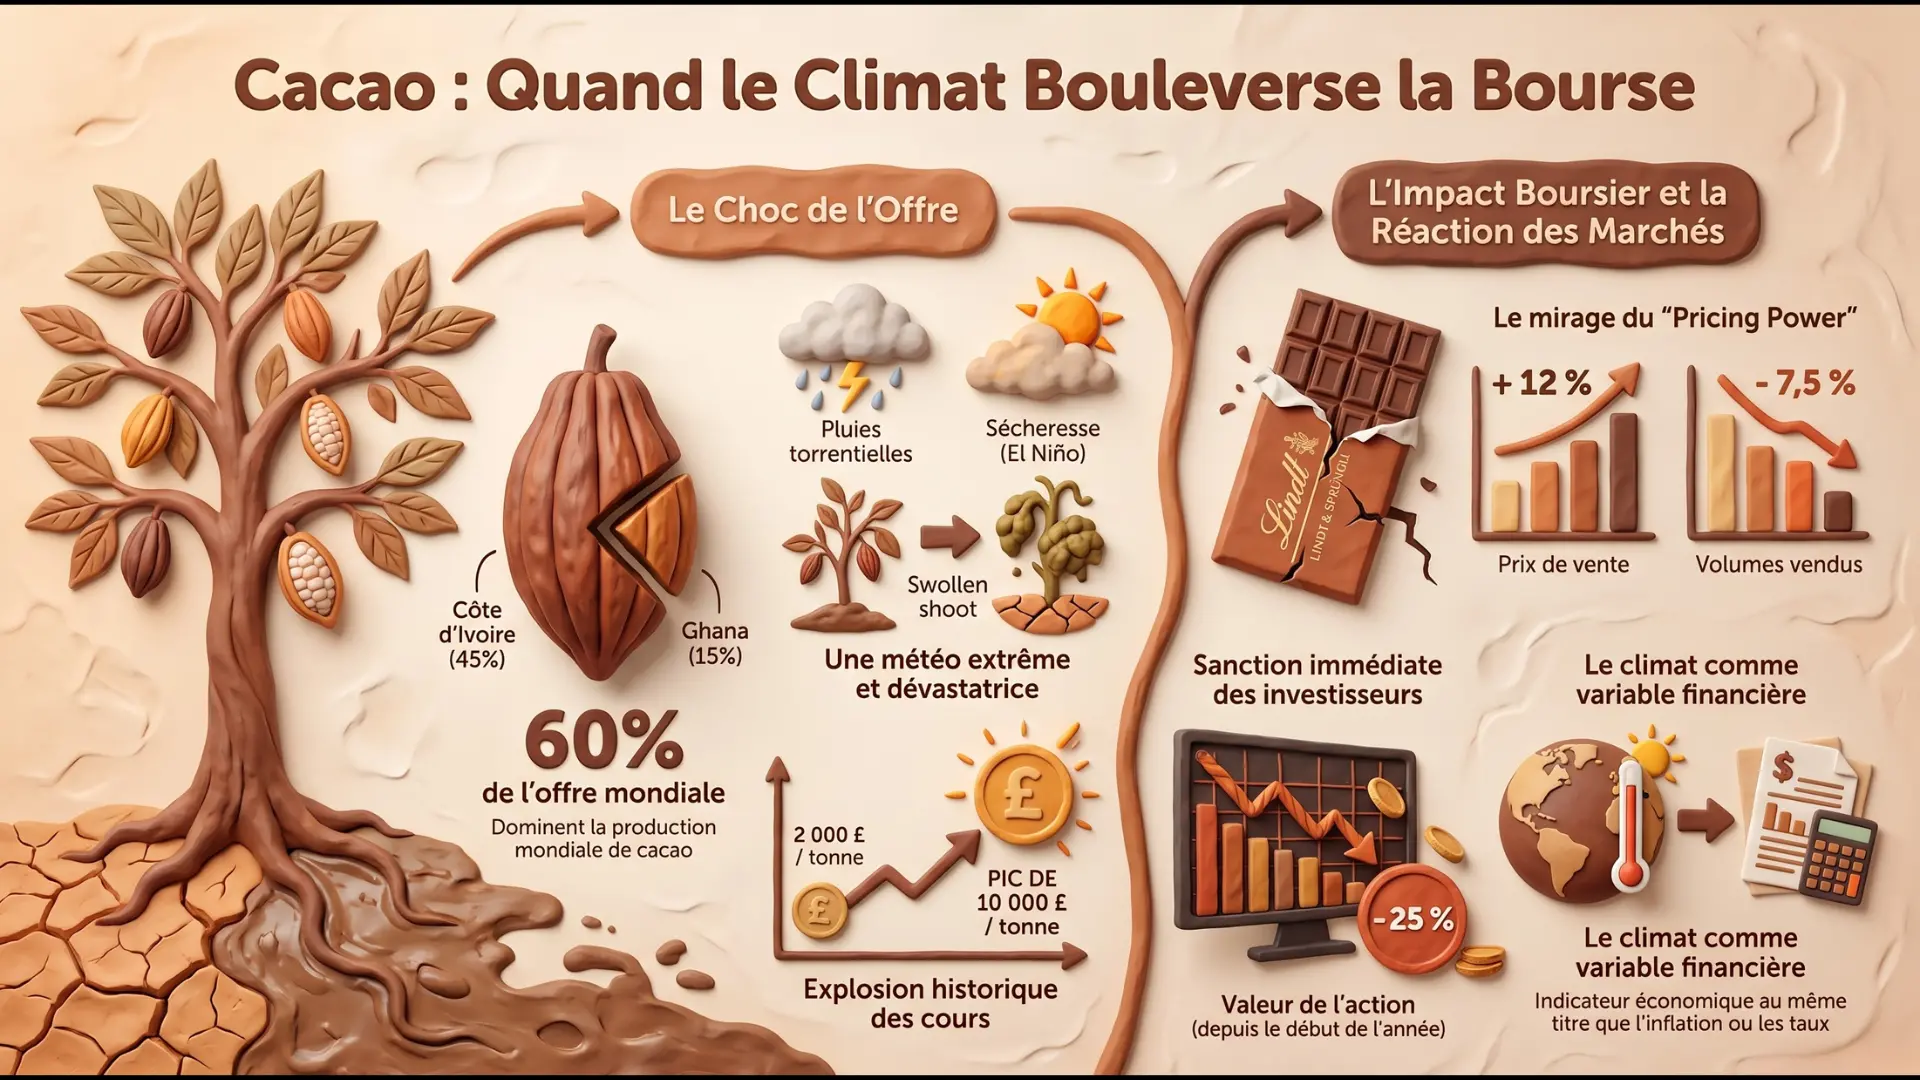
Le podcast — disponible sur YouTube et Spotify — montre comment le climat devient une variable financière. La Côte d'Ivoire représente environ 40 % à 45 % de l'offre mondiale de cacao et le Ghana près de 15 %. Ensemble, ils pèsent presque 60 % du marché.
Cette concentration amplifie chaque choc. Pluies torrentielles, sécheresse, vieillissement des arbres et maladie du « swollen shoot » ont affaibli les récoltes. Près de 20 % des plantations ghanéennes seraient touchées par ce virus. Le cacao, longtemps échangé autour de 2 000 livres la tonne, a culminé à 10 000 livres avant de revenir vers 4 500 livres.
Lindt révèle la limite du « pricing power », la capacité à relever les prix sans perdre trop de clients. Le chocolatier a augmenté ses prix de 12 %, mais ses volumes ont reculé de 7,5 %. L'action a perdu environ un quart de sa valeur depuis le début de l'année et Barry Callebaut 17 %, tandis que Nestlé a mieux résisté grâce à sa diversification.
L'innovation, notamment les recettes plus résistantes à la chaleur, peut réduire une partie du risque. Une amélioration des rendements pourrait aussi détendre l'offre, mais ces réponses exigent du temps et des capitaux.
📘 Conclusion Horizon Duo
Cette semaine montre que deux raretés peuvent modifier la valeur des entreprises : celle du capital, lorsque les rendements obligataires montent, et celle des ressources, lorsque le pétrole ou le cacao deviennent plus difficiles à sécuriser.
Dans les deux cas, la question est la même : où se trouve la marge d'absorption du choc ? Un carnet de commandes long, une trésorerie solide, une dette maîtrisée, des fournisseurs diversifiés ou une marque capable d'ajuster ses prix peuvent protéger les résultats. Aucun de ces avantages n'est absolu : la hausse des prix finit par rencontrer la résistance des consommateurs et une valorisation élevée peut transformer un léger écart aux attentes en forte baisse.
La visibilité n'est donc pas l'absence de risque. C'est la capacité à identifier où le risque entre dans le modèle économique, à quelle vitesse il se transmet aux marges et combien de temps l'entreprise peut l'absorber. Cette grille de lecture dépasse l'opposition entre Value et croissance : elle aide à comprendre pourquoi deux sociétés d'un même secteur peuvent réagir de manière très différente au même choc.
Outil Horizon Duo
Pour approfondir le lien entre taux, obligations et valorisation des actions : Finance Interactive.
Analyse indépendante à partir de données publiques et de la presse économique.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.