Le CAC 40 a terminé une cinquième semaine consécutive de baisse, dans un environnement dominé par le pétrole, l'inflation et le durcissement monétaire. Pourtant, les indices n'ont pas décroché à la mesure de ces inquiétudes. Les prévisions de profits restent solides et une partie importante des risques semble déjà intégrée dans les cours.
Dans cet Hebdo Bourse du 12 septembre 2026, Horizon Duo Bourse propose donc une autre manière de lire les réactions du marché : comparer chaque nouvelle avec ce que les investisseurs attendaient déjà. Microsoft, Interparfums, Airbus, ASML et SLB illustrent cette mécanique. Oracle, Meta, Adobe, Novartis et Vinci montrent, à l'inverse, ce qui arrive lorsque la dette, l'exécution ou le modèle économique suscitent de nouveaux doutes. Le Zoom explique enfin comment un retournement du carry trade en yen peut transmettre de la volatilité bien au-delà du Japon.
📚 Pour aller plus loin :
- CAC 40 au record malgré le ralentissement américain
- Pourquoi la dette et l'IA font remonter les taux longs
- La facture de l'IA rattrape les marchés
📊 Résumé de la semaine
Les marchés ont reculé sans rupture généralisée. Le CAC 40 a clôturé à 8 179,77 points, en baisse de 1,20 % sur la semaine. À Wall Street, le Dow Jones a davantage cédé que le Nasdaq Composite. Le Bitcoin est revenu à 77 784,23 dollars ; aucune variation hebdomadaire comparable n'étant disponible, elle n'est pas calculée ici.
| Indice | Niveau | Variation hebdomadaire |
|---|---|---|
| CAC 40 | 8 179,77 points | -1,20 % |
| Nasdaq Composite | 26 390,94 points | -0,31 % |
| Dow Jones | 52 470,66 points | -1,77 % |
| Bitcoin | 77 784,23 $ |
Le décor paraît peu favorable. Le pétrole reste au-dessus de 100 dollars, les taux longs américains approchent 4,9 % et la croissance française ralentit. La Banque centrale européenne a relevé ses taux de 25 points de base, tandis que les marchés attribuaient une probabilité de 85 % à un geste comparable de la Réserve fédérale en septembre.
En face, les attentes de bénéfices restent élevées : les profits des entreprises du S&P 500 progresseraient de 33 % en 2026 et ceux du Stoxx Europe 600 de 18 %. Ces estimations ne sont pas acquises. Elles expliquent néanmoins pourquoi les investisseurs n'ont pas traité chaque tension macroéconomique comme le signal d'une chute imminente.
⚠️ Des taux plus élevés, mais des profits qui tiennent encore
Le principal soutien des indices vient des bénéfices attendus, pas d'une amélioration de l'environnement. L'inflation américaine a atteint 3,4 % sur un an en août. La BCE a porté son taux de dépôt à 2,50 % et laisse ouverte la possibilité d'un nouveau relèvement si les pressions sur les prix persistent.
Des taux plus élevés affectent les actions de deux façons. Ils renchérissent d'abord le refinancement des entreprises et des États. Ils réduisent ensuite la valeur actuelle de bénéfices attendus très loin dans le futur. Une société capable de financer sa croissance avec ses propres flux résiste donc mieux qu'un acteur obligé d'accumuler de la dette avant d'espérer des revenus.
Cette distinction est particulièrement visible dans l'intelligence artificielle. Les cinq grands hyperscalers devraient investir ensemble plus de 800 milliards de dollars en 2026, puis plus de 1 000 milliards en 2027. Mais ces montants ne disent pas tout : Microsoft continue de générer du cash, tandis qu'Oracle présente un bilan plus tendu et que Meta pourrait connaître deux exercices de flux de trésorerie disponible négatifs.
| Secteur exposé | Lecture de la semaine |
|---|---|
| Technologie et IA | Les dépenses restent porteuses si leur financement et leur monétisation sont crédibles. |
| Énergie | Un pétrole supérieur à 100 dollars soutient certains producteurs mais augmente les coûts du reste de l'économie. |
| Immobilier et activités endettées | La hausse des taux pèse sur le refinancement et sur la valeur des actifs. |
| Industrie internationale | Les carnets de commandes et la diversification peuvent compenser une demande locale plus faible. |
La limite de cette lecture est importante. Les prévisions de profits peuvent être révisées, et leur niveau élevé rendra la saison des résultats du troisième trimestre décisive. Si l'énergie reste durablement chère ou si les taux montent encore, les entreprises pourraient subir à la fois une pression sur leurs marges et une baisse de leurs multiples de valorisation.
📈 Valeurs suivies positivement
Les dossiers les mieux orientés ont surtout livré une réalité plus favorable que le scénario redouté. Leur point commun n'est pas leur secteur, mais la présence de preuves concrètes : trésorerie, marge, commandes ou résultats supérieurs aux attentes.
| Valeur | Fait marquant | Lecture |
|---|---|---|
| Microsoft | Azure progresse de 43 % | Les revenus financent déjà une partie du pari sur l'IA. |
| Interparfums | Marge semestrielle de 21,1 % | La rentabilité dépasse les attentes malgré le recul des ventes. |
| Airbus | 475 appareils livrés à fin août | L'objectif annuel reste maintenu malgré un été plus lent. |
| ASML | Engagements de TSMC et Samsung | L'adoption des machines high-NA conforte son avance technologique. |
| SLB | Bénéfice ajusté supérieur au consensus | La diversification géographique amortit les perturbations régionales. |
Microsoft prévoit environ 190 milliards de dollars d'investissements en 2026, mais conserve une dette limitée et un flux de trésorerie trimestriel proche de 20 milliards. La croissance d'Azure montre que ces infrastructures ont déjà un usage commercial.
Interparfums a publié des ventes semestrielles en recul de 7,3 %, mais sa marge opérationnelle de 21,1 % a dépassé les 19 % à 20 % anticipés. Les lancements de 2027 et 2028 préparent la reprise.
Airbus avait livré 475 avions à fin août, soit 9,4 % de plus sur un an. Atteindre environ 870 appareils reste exigeant, mais l'objectif annuel est maintenu.
ASML a obtenu des engagements de TSMC et Samsung pour ses équipements EUV high-NA. Le groupe vise environ 44 milliards d'euros de chiffre d'affaires et une marge brute de 54 % à 56 %.
SLB a dégagé un bénéfice ajusté de 0,55 dollar par action, contre 0,51 attendu. Sa diversification a aussi soutenu les revenus et la marge.
🔍 Valeurs à surveiller
Les valeurs à surveiller sont celles pour lesquelles le scénario attendu laisse moins de place à l'erreur. Cela ne signifie ni qu'elles doivent être vendues ni qu'elles ne peuvent pas rebondir.
| Valeur | Point de vigilance | Question à suivre |
|---|---|---|
| Oracle | Dette et engagements de location élevés | La croissance du cloud couvrira-t-elle les investissements ? |
| Meta Platforms | Flux de trésorerie potentiellement négatifs | La publicité financera-t-elle durablement l'effort IA ? |
| Adobe | Modèle bousculé par l'IA | Les nouveaux usages compenseront-ils la pression concurrentielle ? |
| Novartis | Deux échecs cliniques en phase III | Le portefeuille de médicaments renouvellera-t-il les futurs revenus ? |
| Vinci | Trafic automobile en recul | L'inflation et le risque politique pèseront-ils sur les concessions ? |
Oracle cumule près de 150 milliards de dollars de dette et 260 milliards d'engagements de location. Ses flux actuels ne couvrent pas tous ses investissements.
Meta Platforms prévoit entre 130 et 145 milliards de dollars d'investissements dans l'IA en 2026. Leur rentabilité dépend encore d'un modèle publicitaire qui représentait 98 % de ses revenus en 2025.
Adobe doit prouver que l'IA enrichit ses logiciels plus vite qu'elle ne facilite l'arrivée de concurrents. Des perspectives conformes aux attentes et un changement de direction entretiennent l'incertitude.
Novartis a subi deux échecs cliniques de phase III. L'un concerne le principal actif d'Avidity Biosciences, acquise dans une opération à 12 milliards de dollars, et fragilise le renouvellement futur des revenus.
Vinci a enregistré un recul de 1,9 % du trafic des véhicules légers en juillet et de 3,4 % entre janvier et juillet. Le carburant cher et l'incertitude politique pèsent sur les concessions.
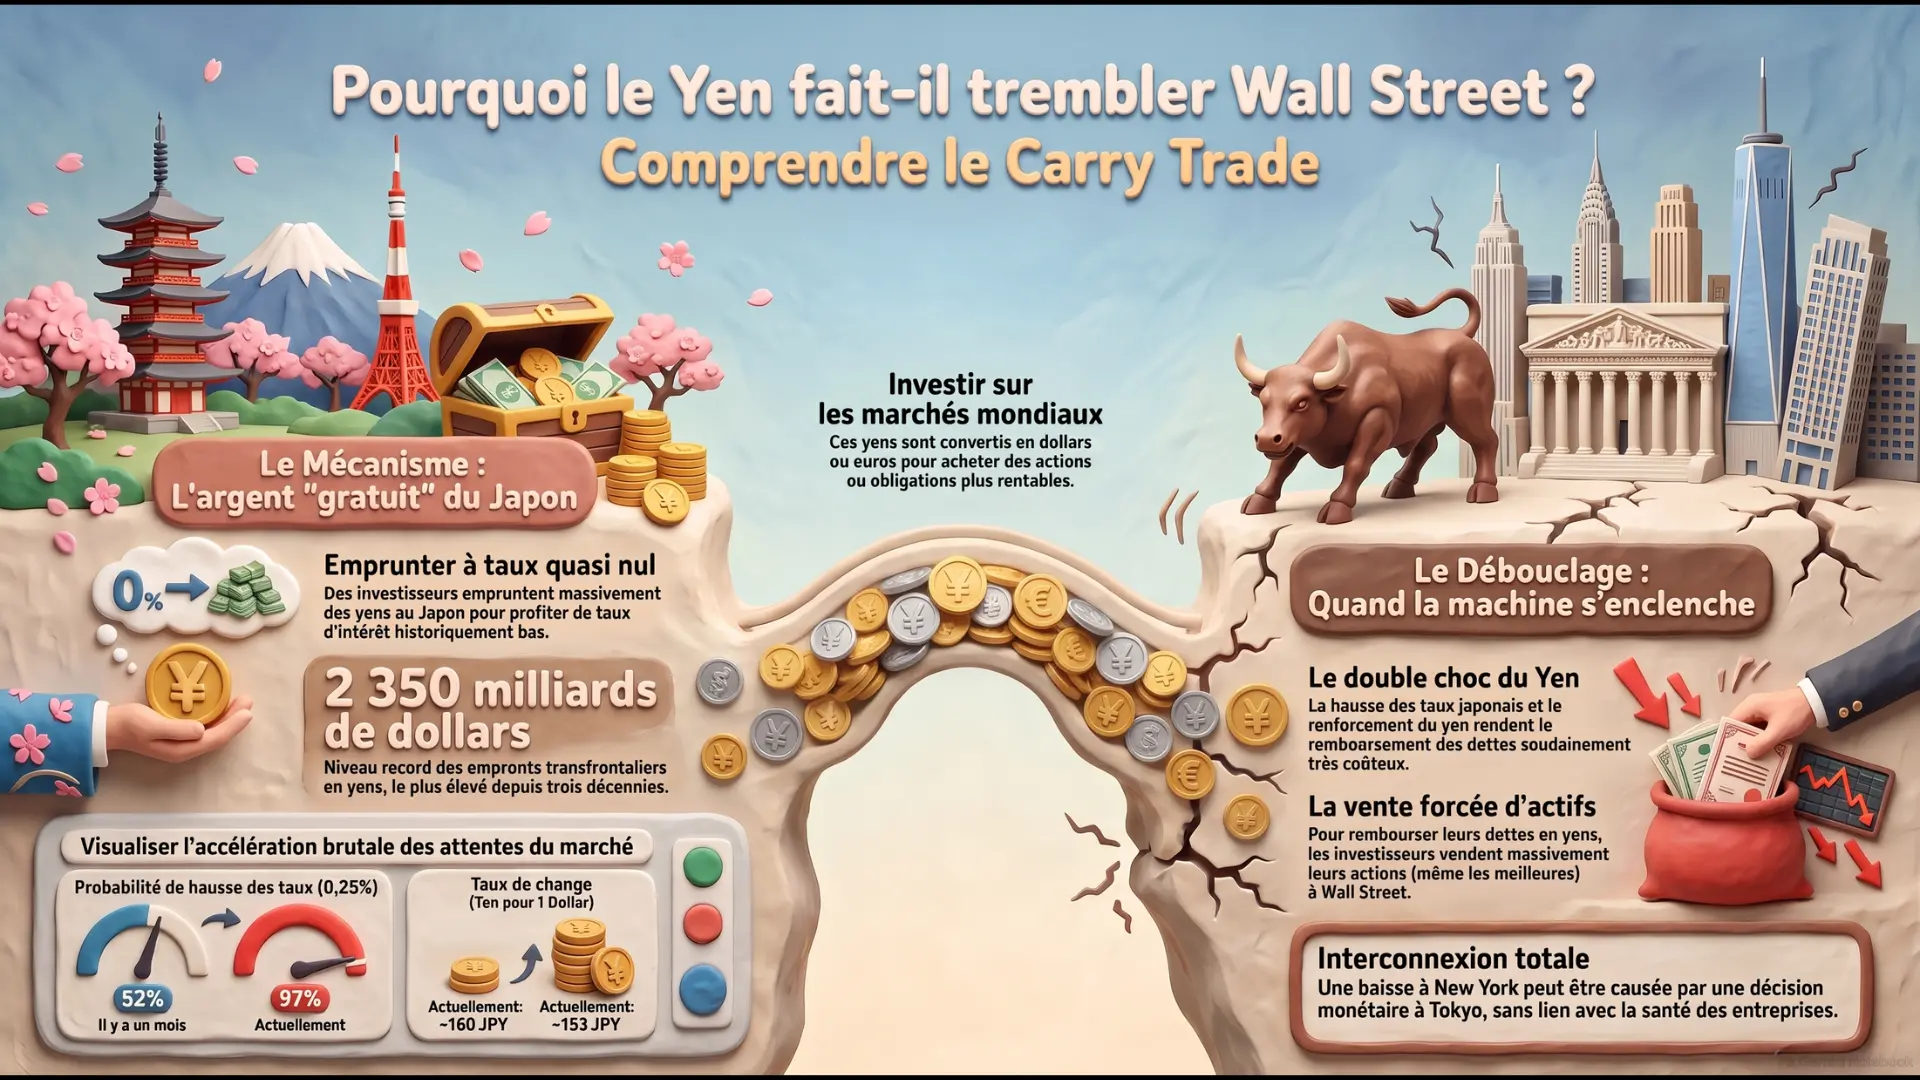
💥 Zoom de la semaine : quand le carry trade en yen se retourne
Une hausse des taux japonais peut provoquer des mouvements de capitaux jusque sur les marchés américains ou européens. Le mécanisme s'appelle le carry trade : des investisseurs empruntent dans une monnaie où les taux sont faibles, ici le yen, puis placent cet argent dans des actifs offrant un rendement supérieur.
Cette stratégie fonctionne tant que le financement japonais reste bon marché et que le yen ne s'apprécie pas trop. Or la devise est passée d'environ 160 à 152,89 yens pour un dollar en moins d'une semaine, tandis que la probabilité d'une hausse du taux directeur japonais à 1,25 % était estimée à 97 %. Dans le même temps, les emprunts transfrontaliers en yens avaient atteint 360 000 milliards de yens, soit environ 2 350 milliards de dollars, en mars.
Si le yen se renforce, rembourser l'emprunt devient plus coûteux pour un investisseur qui détient des actifs en dollars ou en euros. Il peut alors vendre une partie de ses positions pour réduire son exposition. Lorsque de nombreux acteurs agissent ensemble, le débouclage amplifie la volatilité sur des marchés très éloignés du Japon.
Ce mécanisme ne conduit pas automatiquement à un krach. Les positions peuvent être couvertes, les ventes peuvent rester progressives et les banques centrales peuvent ajuster leur communication. Il rappelle surtout qu'une baisse d'action ne vient pas toujours d'une détérioration de l'entreprise : elle peut aussi refléter une modification du financement ou des flux internationaux.
Le podcast consacré au carry trade est disponible sur YouTube et sur Spotify.
📘 Conclusion Horizon Duo
Cette semaine rappelle que la Bourse ne note pas directement l'état de l'économie. Elle compare en permanence la réalité aux attentes déjà inscrites dans les prix. Voilà pourquoi un environnement de taux élevés, de pétrole cher et de croissance française faible peut coexister avec des indices qui reculent sans s'effondrer.
À l'inverse, dette, engagements hors bilan, rupture technologique ou échec clinique peuvent modifier rapidement le scénario. La prochaine saison de résultats testera la résistance des bénéfices au durcissement monétaire et à l'énergie chère.
La bonne grille de lecture consiste à comprendre ce que le prix suppose déjà, puis à repérer les faits capables d'améliorer ou de détériorer ce scénario. Elle vaut aussi pour les mouvements de flux : à court terme, le cours et l'entreprise ne racontent pas toujours la même histoire.
Outil Horizon Duo
Pour approfondir les liens entre taux, obligations et valorisation des actions : Finance Interactive.
Analyse indépendante à partir de données publiques et de la presse économique.
Cette analyse ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital.